お問い合わせ
住宅購入、保険見直し、老後の不安、家計の見直しなど、
さまざまなお悩みについてご相談いただけます。
受付時間/午前9時〜午後6時(土・日・祝定休)
※ご返信はなるべく早い返信を心掛けておりますが、2~3営業日ほどかかる場合がございます。
住宅購入、保険見直し、老後の不安、家計の見直しなど、
さまざまなお悩みについてご相談いただけます。
受付時間/午前9時〜午後6時(土・日・祝定休)
※ご返信はなるべく早い返信を心掛けておりますが、2~3営業日ほどかかる場合がございます。

「退職金の手取りって、結局いくらになるの?」
「iDeCoや企業型DCと重なると、計算が合っているのか分からない」
個別相談でも、こんな声をよくお聞きします。AIに聞いてみたけれど、答えが合っているのか不安だった、という方もいらっしゃいました。
先にお答えします。退職金手取りは、「勤続年数で決まる控除」と「受け取る順番」でほとんど決まります。1件だけなら手計算もできますが、iDeCoや小規模企業共済が重なると、一気に複雑になります。
そこでは、一時金で受け取ったときの税金と手取りを確かめられる退職金手取り計算シミュレーションを作りました。無料で登録も要りません。
この記事で分かることは、次の4つです。
※本記事は2026年11月6日時点の情報に基づいています。税額はすべて概算で、モデルケースは特定の個人の事例ではありません。個別の税額は、勤務先の担当窓口や税務署などでお確かめください。
退職金の手取りは「受け取る額−税金」で、税金は次の3ステップで決まります。退職金には、長く働いた人ほど税金が軽くなる仕組みがあります。
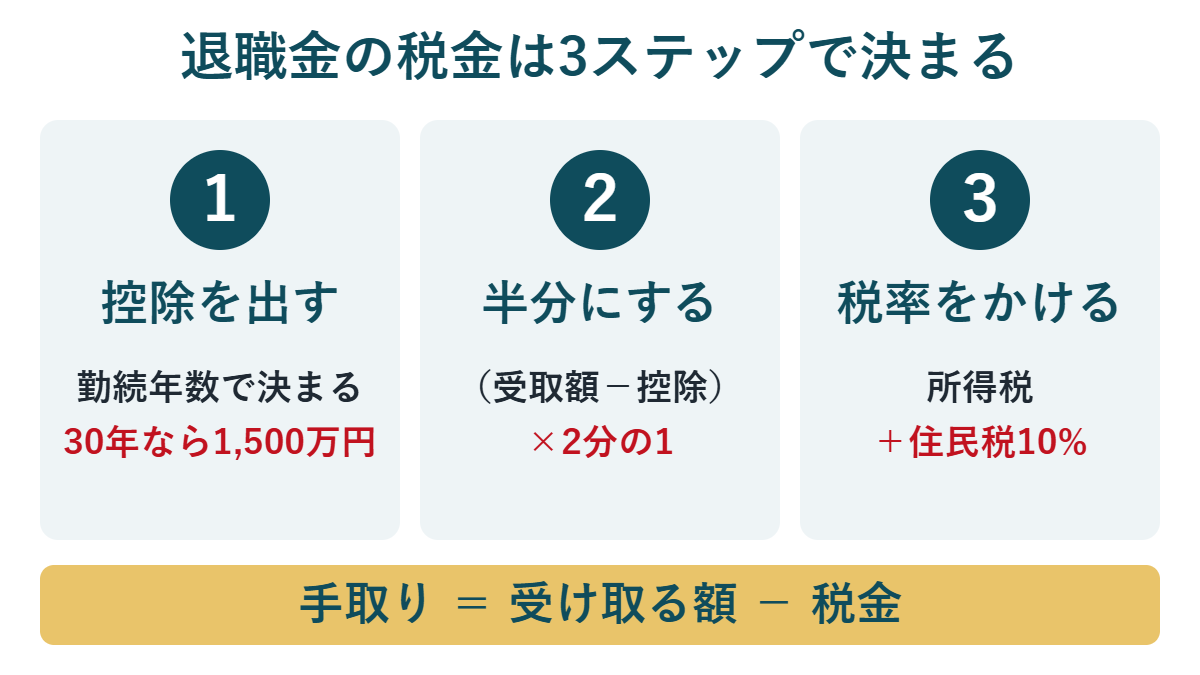
| 勤続年数 | 退職所得控除 | 例 |
|---|---|---|
| 20年以下 | 40万円×勤続年数(最低80万円) | 15年なら600万円 |
| 20年超 | 800万円+70万円×(勤続年数−20年) | 30年なら1,500万円 |
勤続年数の1年に満たない端数は、1年に切り上げます。たとえば30年2か月なら31年です。役員としての勤続が5年以下の場合や、勤続5年以下の場合は、2分の1の扱いが違うことがあります。
同じ2,000万円でも、勤続30年なら税金は約41万円、勤続38年以上なら0円です。勤続年数によって、これだけ変わります。
| 勤続年数 | 退職所得控除 | 税金(所得税+住民税) | 手取り |
|---|---|---|---|
| 20年 | 800万円 | 約138.9万円 | 約1,861万円 |
| 25年 | 1,150万円 | 約85.6万円 | 約1,914万円 |
| 30年 | 1,500万円 | 約40.6万円 | 約1,959万円 |
| 35年 | 1,850万円 | 約11.3万円 | 約1,989万円 |
| 38年 | 2,060万円 | 0円 | 2,000万円 |
金額別の目安も並べておきます。退職金だけを受け取り、ほかの受け取りがない場合の概算です。
| 退職金 | 勤続20年 | 勤続30年 | 勤続38年 |
|---|---|---|---|
| 500万円 | 0円 | 0円 | 0円 |
| 1,000万円 | 約15.1万円 | 0円 | 0円 |
| 1,500万円 | 約62.8万円 | 0円 | 0円 |
| 2,500万円 | 約219.7万円 | 約108.5万円 | 約34.5万円 |
| 3,000万円 | 約323.8万円 | 約186.2万円 | 約99.3万円 |
ここで、大切な条件があります。これらの表は、退職金だけを受け取る場合です。iDeCoや企業型DCの一時金、小規模企業共済も受け取る方は、受け取る順番によって控除が削られることがあります。その計算を確かめるために作ったのが、次のシミュレーションです。
使い方は3つだけです。退職金手取り計算シミュレーションを開いて、上から順に進めてください。
入力した数字は、お使いの端末の中だけで計算し、送信されません。国税庁などの公的資料の計算式をもとに、AIの力を借りて作りました。ボクはエンジニアではありませんので、お気づきの点があれば教えていただけるとうれしいです。
この例では、みなし勤続年数の特例が効いて、iDeCoの税金が約17.4万円から約8.3万円に下がります。公開されている大和証券のコラムの数字を参考にしたモデルケースです。
| 項目 | 内容 |
|---|---|
| 退職金 | 2,000万円。1987年4月入社、2027年3月退職(勤続40年)、2027年3月に受け取る |
| iDeCo | 350万円。2017年1月から2029年3月まで掛金を払い、2029年3月に一時金で受け取る |
企業型DCの一時金も、計算の形はiDeCoと同じです。
勤続40年の退職所得控除は2,200万円です。退職金は2,000万円なので控除に収まり、税金はかかりません。控除が200万円分、使わずに余りました。
iDeCoの加入は12年3か月なので、切り上げて13年、控除は520万円です。ただし退職金を受け取ったのは2年前。先に退職金、あとでiDeCoの順だと、前年以前19年内の受け取りと重なる期間の分だけ、控除が削られます。
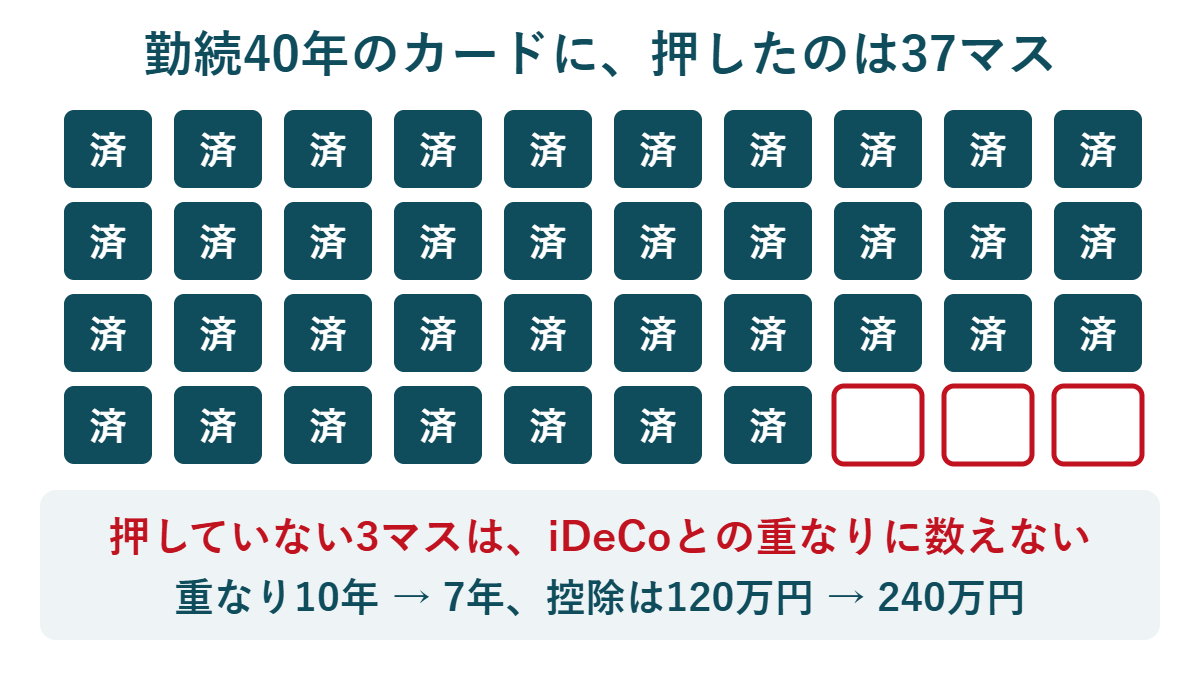
そのまま数えると、重なる期間は10年で、400万円が削られます。使える控除は120万円しか残りません。ここで登場するのが、みなし勤続年数です。
みなし勤続年数とは、先の退職金で控除を使い切らなかったときに、使った分だけ働いたことにして年数を数え直す特例です。
スタンプカードで考えてみてください。勤続40年なら40マスのカードです。実際に控除を使ったのは37マス分で、残りの3マスは押していません。押していないマスは、iDeCoとの重なりに数えなくてよい、というイメージです。
| 項目 | 特例を使わない場合 | みなし勤続年数の場合 |
|---|---|---|
| 重なる年数 | 10年 | 7年 |
| 使える控除 | 120万円 | 240万円 |
| 課税される金額 | 115万円 | 55万円 |
| 税金(所得税+住民税) | 約17.4万円 | 約8.3万円 |
重なる期間が3年減ると、控除が120万円増えます。その分、税金が約9万円軽くなりました。受け取り全体の手取りは、2,350万円から税金を引いて、約2,341.7万円です。
受け取りの順番の考え方は、退職金と企業型DCの同時受取の記事でも詳しくお話ししています。
退職金がない自営業の方も、iDeCoと小規模企業共済の順番で計算できます。この例の税金は合計約41.5万円、手取りは約2,258.5万円です。
| 項目 | iDeCo | 小規模企業共済 |
|---|---|---|
| 期間 | 2016年4月〜2031年3月(15年) | 2016年4月〜2041年3月(25年) |
| 受け取り | 2031年に800万円(60歳) | 2041年に1,500万円(70歳) |
| 退職所得控除 | 600万円 | 1,150万円 |
| 課税される金額 | 100万円 | 175万円 |
| 税金(所得税+住民税) | 約15.1万円 | 約26.4万円 |
ポイントは、受け取りのあいだが10年空いていることです。iDeCoの翌年から9年の間に共済を受け取らなければ、重なりの調整はありません。共済の控除を、まるごと使えます。
もし共済の受け取りが1年早い2040年になると、調整の対象になります。順番と間隔で結果が変わるので、ご自身の予定で確かめてみてください。なお、小規模企業共済の扱いは解約の理由によって異なります。ここでは事業をやめて共済金を受け取る場合を想定しています。
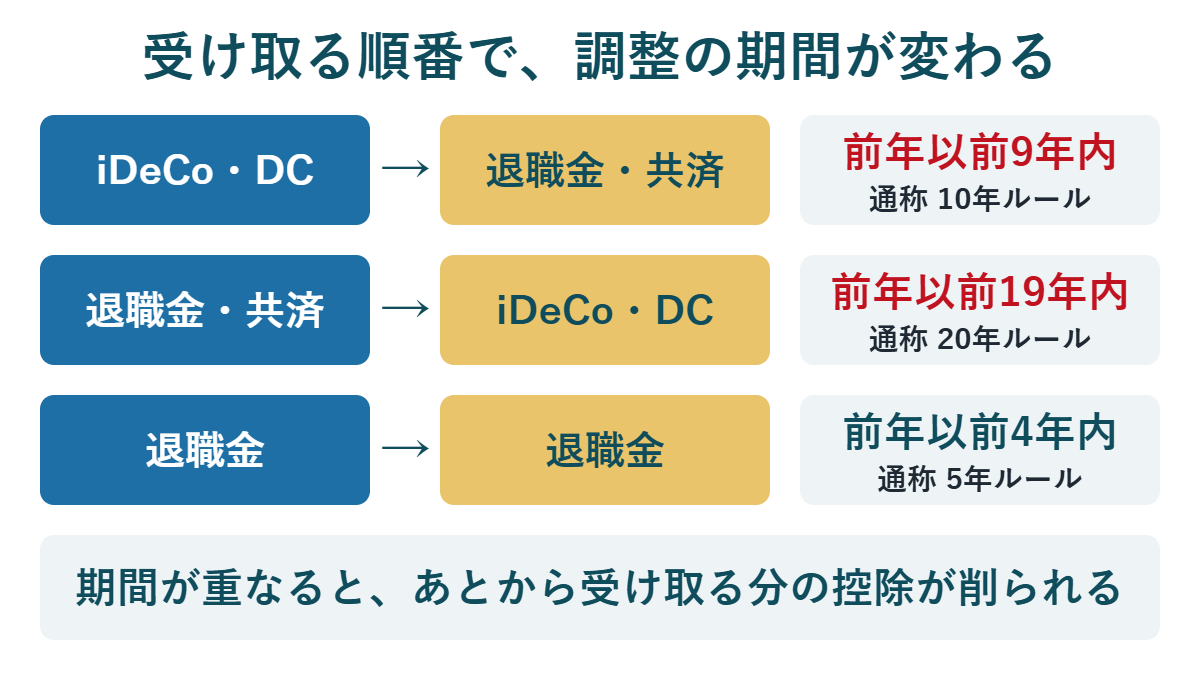
「10年ルール」「20年ルール」は通称で、受け取る順番によって、控除を調整する期間が変わる決まりのことです。
| 受け取る順番 | 通称 | あとから受け取る年の、調整の対象 |
|---|---|---|
| iDeCo・企業型DCの一時金が先、退職金や共済があと | 10年ルール | 前年以前9年内(2026年1月1日以後に受け取った一時金から) |
| 退職金や共済が先、iDeCo・企業型DCの一時金があと | 19年ルール(20年ルール) | 前年以前19年内 |
| 退職金どうし | 5年ルール | 前年以前4年内 |
「5年ルールが撤廃された」と言われることがありますが、正しくはiDeCoやDCが先の場合に4年内から9年内へ延びた、ということです。
また、iDeCoや企業型DCは遅くとも75歳までに受け取る決まりです。そのため今の制度では、55歳を過ぎて退職金を受け取る方が、そのあと20年空けるのは現実的に難しくなります。そんなときこそ、実例1のように控除の余りとみなし勤続年数を確かめる意味があります。
iDeCoの改正も重なる時期です。iDeCo改正の記事もあわせてご覧ください。
受け取るときは、勤務先などに「退職所得の受給に関する申告書」を出すことも確認しましょう。出さないと、支払額の20.42%が源泉徴収されます。その場合は、確定申告で精算することになります。
勤続年数で変わります。ほかの受け取りがない場合、勤続30年なら約41万円、勤続35年なら約11万円、勤続38年以上なら0円が目安です。
申告書を出して受け取る一般的な場合、所得税も住民税も受け取るときに差し引かれ、退職金が翌年の住民税に上乗せされることは通常ありません。ただし、前の年の給与にかかる住民税は、退職後も支払いが続きます。
一括で受け取ると、退職所得控除と2分の1の扱いが使えます。年金形式で受け取る場合は雑所得となり、計算の仕組みが変わります。
無料で、登録も要りません。入力した数字は端末の中だけで計算します。
受け取ったあとでは、順番は変えられません。まずは一度、ご自身の数字をシミュレーションに入れてみてください。
手取りが分かったら、次は老後にどの順番で使うかです。企業型DCと退職金の受け取り方、老後資産を取り崩す順番の記事も参考にしてください。焦らなくて大丈夫です。一緒に考えていきましょう。
☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆
本日もお読みいただき、ありがとうございました!
家計にまつわるご相談は、以下お問い合わせページよりお問い合わせください。
記事の執筆や監修業務も承っております。まずはお気軽にご相談ください。
※ 初回個別相談は無料です。 ※ zoomでのオンライン面談となります。
☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆