お問い合わせ
住宅購入、保険見直し、老後の不安、家計の見直しなど、
さまざまなお悩みについてご相談いただけます。
受付時間/午前9時〜午後6時(土・日・祝定休)
※ご返信はなるべく早い返信を心掛けておりますが、2~3営業日ほどかかる場合がございます。
住宅購入、保険見直し、老後の不安、家計の見直しなど、
さまざまなお悩みについてご相談いただけます。
受付時間/午前9時〜午後6時(土・日・祝定休)
※ご返信はなるべく早い返信を心掛けておりますが、2~3営業日ほどかかる場合がございます。

「103万円の壁はどうなったの?」
「106万円の壁がなくなるって、結局いくらまで働けるの?」
パートのシフトを決める時期になると、毎年悩みますよね。ニュースで数字ばかり増えて、何を信じればいいのか分からない、という声もよく聞きます。
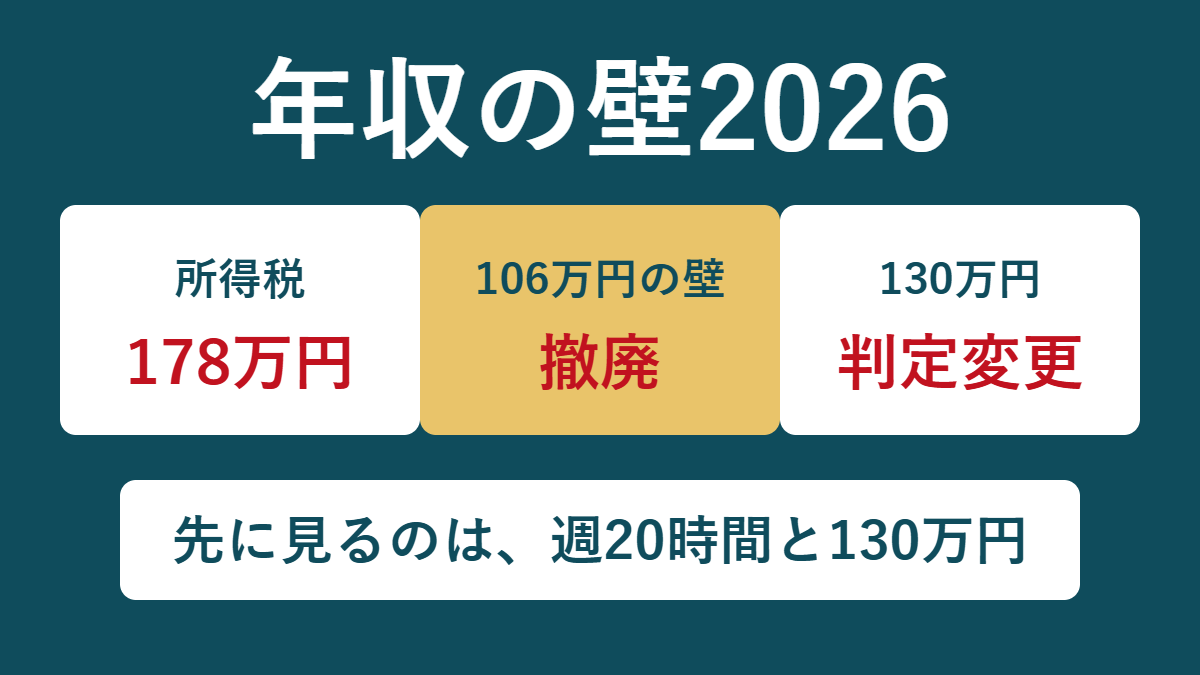
先にお答えします。年収の壁2026のポイントは2つです。所得税の壁は178万円まで上がり、社会保険の106万円の壁は2026年10月になくなって、「週20時間」が目安になりました。
ただ、手取りに大きく響くのは、今も社会保険です。だからボクは、税金の壁より先に「週20時間」と「130万円」を見ることをおすすめしています。
この記事で分かることは、次の4つです。
※本記事は2026年11月6日時点の情報に基づいています。税金は令和8年分(2026年分)を中心に整理しました。個別の扶養の判定は、加入している健康保険の保険者にご確認ください。
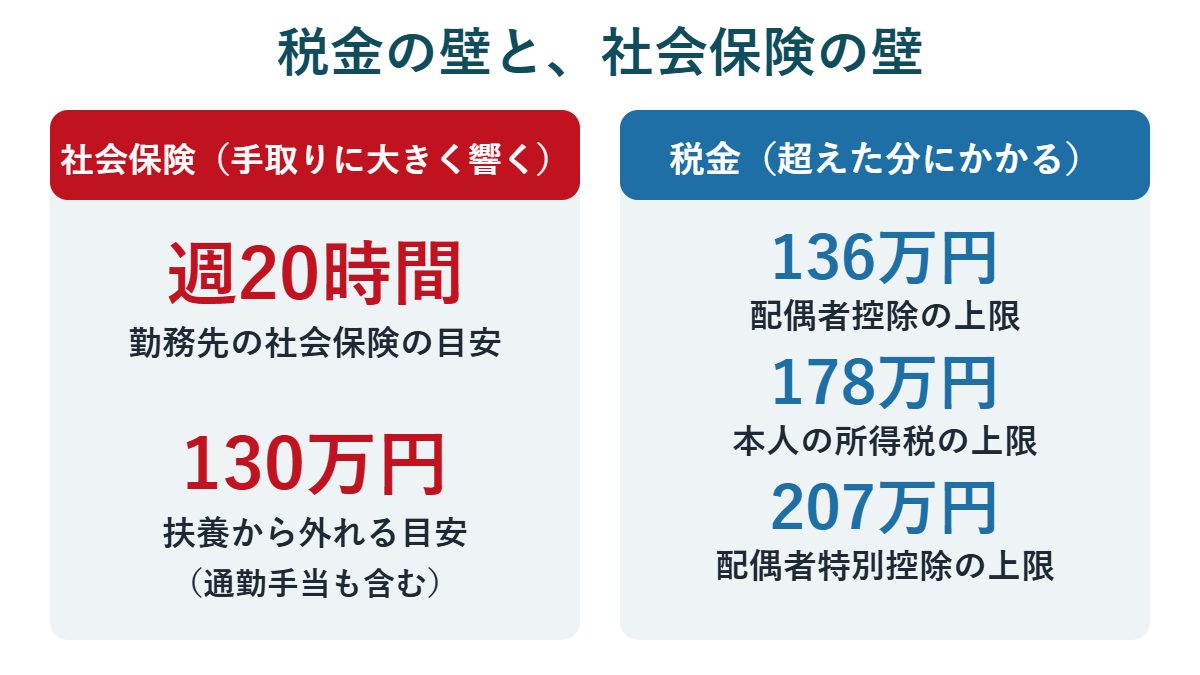
税金の壁は「超えた分にだけ」税金がかかり、社会保険の壁は「超えると保険料が全体にかかる」という違いがあります。まず全体を見てみましょう。
| 壁 | 種類 | 内容 |
|---|---|---|
| 週20時間 | 社会保険 | 勤務先の社会保険の加入の目安(106万円の壁は撤廃) |
| 130万円 | 社会保険 | 家族の扶養から外れる目安(60歳以上などは180万円) |
| 136万円 | 税金(配偶者) | 配偶者控除を満額受けられる上限 |
| 178万円 | 税金(本人) | 本人に所得税がかからない上限 |
| 207万円 | 税金(配偶者) | 配偶者特別控除を受けられる上限 |
住民税にも壁があります。こちらは自治体で基準が違い、所得税より低い金額で始まります。金額はお住まいの市区町村の案内で確かめてください。
178万円は、基礎控除104万円と給与所得控除74万円を足した金額です。給与収入がこの金額までなら、本人に所得税はかかりません。
これまでの103万円は、2025年に160万円となり、2026年分でさらに上がりました。うれしい変更ですが、3つ知っておいてください。
そして大切なのは、178万円まで税金がかからなくても、社会保険料は別だということです。
106万円の壁(月8.8万円の賃金要件)は、2026年10月1日に撤廃されました。これからは金額ではなく、働く時間が判断の中心です。
最低賃金が上がり、週20時間働くと、月8.8万円の条件を自然に満たすようになったためです。
| 条件 | 内容 |
|---|---|
| 労働時間 | 週20時間以上 |
| 雇用の見込み | 2か月を超える |
| 学生 | 学生ではない |
| 勤務先の規模 | 厚生年金の被保険者51人以上(順次拡大) |
| 賃金 | 月8.8万円以上の条件は撤廃 |
たとえば時給1,300円で週19時間、年に52週働くと、年収は約128万円です。週20時間未満なので、この条件では勤務先の社会保険の対象にはなりません。130万円未満なら扶養にも入れます。
今は51人以上の企業が対象ですが、この条件も段階的になくなる予定です。
| 時期 | 対象の企業 |
|---|---|
| 2027年10月 | 36人以上 |
| 2029年10月 | 21人以上 |
| 2032年10月 | 11人以上 |
| 2035年10月 | 条件なし(すべての企業) |
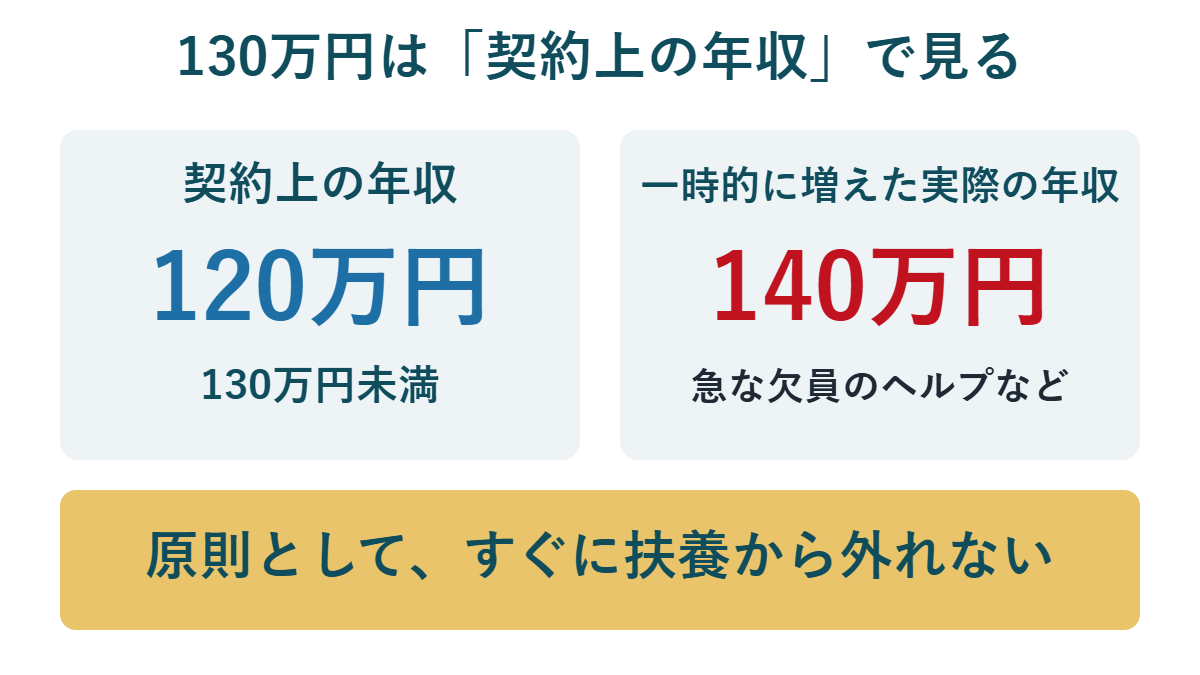
2026年4月から、扶養の判定は、労働契約の内容で見込まれる年収で判断する取り扱いが始まりました。契約上の年収が130万円未満で、ほかの収入がなければ、原則として扶養に入れます。
たとえばコンビニのパートで、契約上の年収が120万円の方が、急な欠員でシフトが増え、実際には140万円になったとします。これまでなら扶養から外れるか、ひやひやする場面でした。これからは、契約の時点で130万円未満なら、原則としてすぐには外れません。
ただし、見落としやすい点が3つあります。
一時的に増えたときは、事業主の証明を添えることで、原則として連続2回まで扶養に残れる仕組みもあります。迷ったら、ご家族が加入している健康保険に確認するのが確実です。
60歳以上の方と、障害厚生年金を受けられる程度の障害がある方は180万円未満です。19歳以上23歳未満の方(配偶者を除く)は150万円未満です。同居か別居かなど、ほかの条件もあります。
配偶者の給与収入が136万円以下なら、配偶者控除を満額受けられます。超えても207万円までは、配偶者特別控除が段階的に使えます。
ここは「壁」というより、なだらかな坂です。136万円を超えたからといって、控除が急になくなるわけではありません。令和8・9年分の金額です。ご主人や奥さまの所得が高い場合は、控除が受けられないこともあります。
選択肢は2つです。扶養の範囲で働くか、勤務先の社会保険に入って働くか。避けたいのは、扶養を外れて、自分で国民年金と国民健康保険に入る形です。
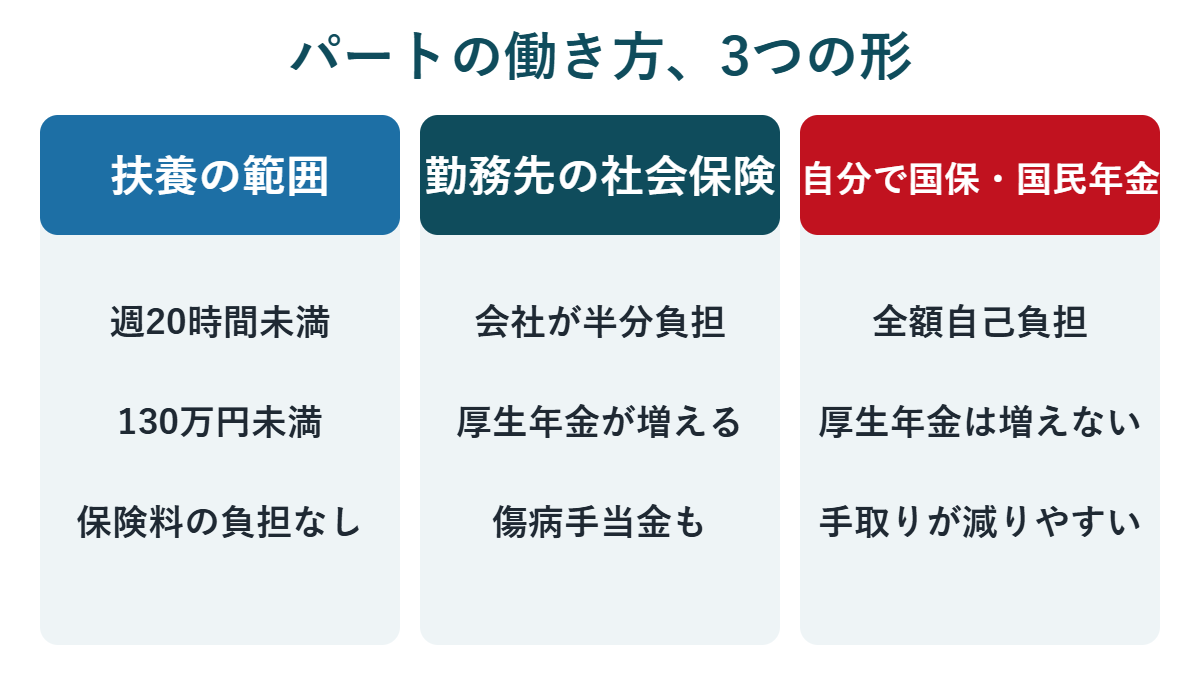
保険料はかかりますが、会社が半分を負担してくれます。将来の厚生年金が増え、病気で休んだときの傷病手当金や、障害年金、遺族年金の備えも厚くなります。目先の手取りだけでなく、長い目で見て考えたいところです。
いちばん注意したいのは、勤務先が短時間労働者の社会保険の対象でない場合です。ここで130万円を超えると扶養から外れ、国民年金と国民健康保険の保険料を自分で全額払うことになります。手取りが大きく減るのに、厚生年金は増えません。
対策は2つです。通勤手当を含めて130万円未満に収めるか、社会保険に入れる働き方に変えるかです。
正社員の4分の3以上働くと、会社の規模にかかわらず社会保険に入る対象になります(週40時間の職場なら週30時間以上など)。時間を増やすか、社会保険のある職場を探すのも1つです。手取りの目安は、厚生労働省の社会保険適用拡大特設サイトで確かめられます。
働きながら年金を受け取る60歳以上の方にも、大きな変更がありました。2026年4月から、年金が減る基準が月51万円から月65万円に上がりました。
たとえば給与が月46万円、老齢厚生年金が月10万円の方は、合計56万円です。これまでは基準を超えた分の半分、約2.5万円が減っていましたが、これからは減りません。65万円は2026年度の額で、毎年度見直されます。年金を気にして働く時間を抑えていた方には、うれしい変更だと思います。
老後のお金全体の使い方は、老後資産を取り崩す順番の記事、退職後の保険は退職後の健康保険の記事でも整理しています。
一概には言えませんが、気をつけたいのは130万円を少し超えて、自分で国民年金と国民健康保険に入る形です。保険料の負担で、手取りが130万円未満のときより減ることがあります。
見る線は3つです。本人の所得税は178万円、親の扶養控除は136万円(19〜22歳は197万円まで特定親族特別控除)、親の健康保険の扶養は19歳以上23歳未満で150万円未満が目安です。
2026年10月1日です。月8.8万円の賃金要件がなくなりました。週20時間以上などの条件は残っています。
一時的な残業で超えただけなら、労働契約の年収が130万円未満であれば、原則としてすぐには外れません。契約上の年収が130万円以上になると外れます。
社会保険の130万円には含まれます。所得税の計算では、一定額までの通勤手当は非課税なので含まれません。
所得税はかかりませんが、社会保険料や住民税はかかることがあります。週20時間と130万円を先に確かめてください。
まずは今日、雇用契約書を見てみてください。週の労働時間と、通勤手当を含めた見込み年収が分かれば、ご自身の立ち位置が見えてきます。動画では、ほかに子ども・子育て支援金や標準報酬月額の上限、こどもNISAなどの変更もお話ししています。焦らなくて大丈夫です。一緒に考えていきましょう。
☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆
本日もお読みいただき、ありがとうございました!
家計にまつわるご相談は、以下お問い合わせページよりお問い合わせください。
記事の執筆や監修業務も承っております。まずはお気軽にご相談ください。
※ 初回個別相談は無料です。 ※ zoomでのオンライン面談となります。
☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆