お問い合わせ
住宅購入、保険見直し、老後の不安、家計の見直しなど、
さまざまなお悩みについてご相談いただけます。
受付時間/午前9時〜午後6時(土・日・祝定休)
※ご返信はなるべく早い返信を心掛けておりますが、2~3営業日ほどかかる場合がございます。
住宅購入、保険見直し、老後の不安、家計の見直しなど、
さまざまなお悩みについてご相談いただけます。
受付時間/午前9時〜午後6時(土・日・祝定休)
※ご返信はなるべく早い返信を心掛けておりますが、2~3営業日ほどかかる場合がございます。

「NISAで国債は買えるようになるの?」
「新NISAで買えるまで、待ったほうがいいのかな」
検索でも相談の場でも、最近こんな声が増えています。退職金を受け取ったばかりの方、定期預金の満期が近い方ほど、気になる話だと思います。
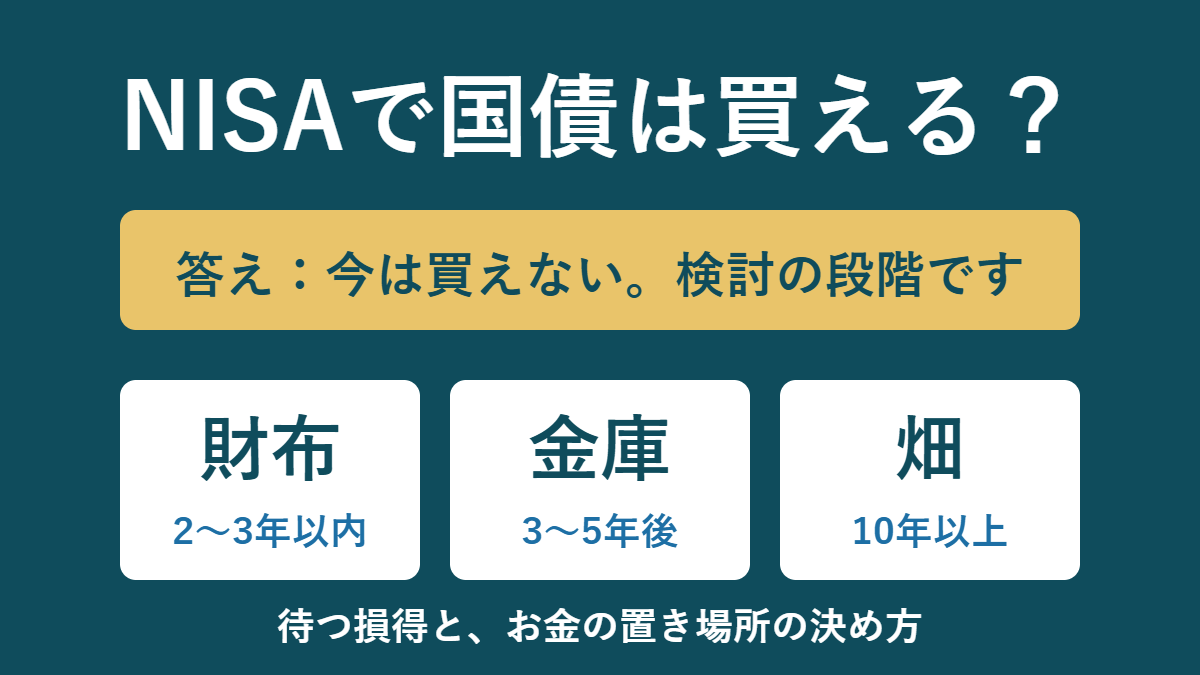
先にお答えします。2026年11月時点で、NISAで国債そのものは買えません。個人向け国債を対象にする話は検討の段階で、まだ何も決まっていません。
そしてボクがいちばんお伝えしたいのは、「買うか、待つか」を先に悩まなくて大丈夫、ということです。大切なのは、そのお金がいつ使うお金か。ここが決まると、答えは自然と見えてきます。
この記事で分かることは、次の4つです。
※本記事は2026年11月6日時点の情報に基づいています。金利は毎月変わり、税制は今後の議論で変わる可能性があります。特定の金融商品をおすすめするものではありません。
NISAの口座で、個人向け国債などの国債そのものを買うことはできません。今のNISAの対象商品に、国債が入っていないためです。
「でも、NISAで債券を買えると聞いたけど」と思われた方もいらっしゃるかもしれません。それは、債券を組み入れた投資信託やETFのことです。国債そのものとは、中身の動きが違います。
| 項目 | 個人向け国債 | 債券の投資信託・ETF |
|---|---|---|
| NISAで買えるか | 買えない | 商品によっては買える |
| 値動き | なし(額面で換金) | あり(金利が上がると下がりやすい) |
| 元本 | 1年たてば元本割れなし | 元本保証なし |
| 利子・分配金の税金 | 約20%かかる | NISA内なら非課税 |
ここが、いちばんの落とし穴かもしれません。「国債が入っているから安全」と思って債券の投資信託を買うと、金利が上がる場面では値下がりすることがあります。個人向け国債の代わりにはならない、と考えておくと安心です。
いつからかは、決まっていません。対象になるかどうか自体が、まだ決まっていない段階です。「最短でも2028年ごろ」というのが、今の材料から読めるボクの見立てです。
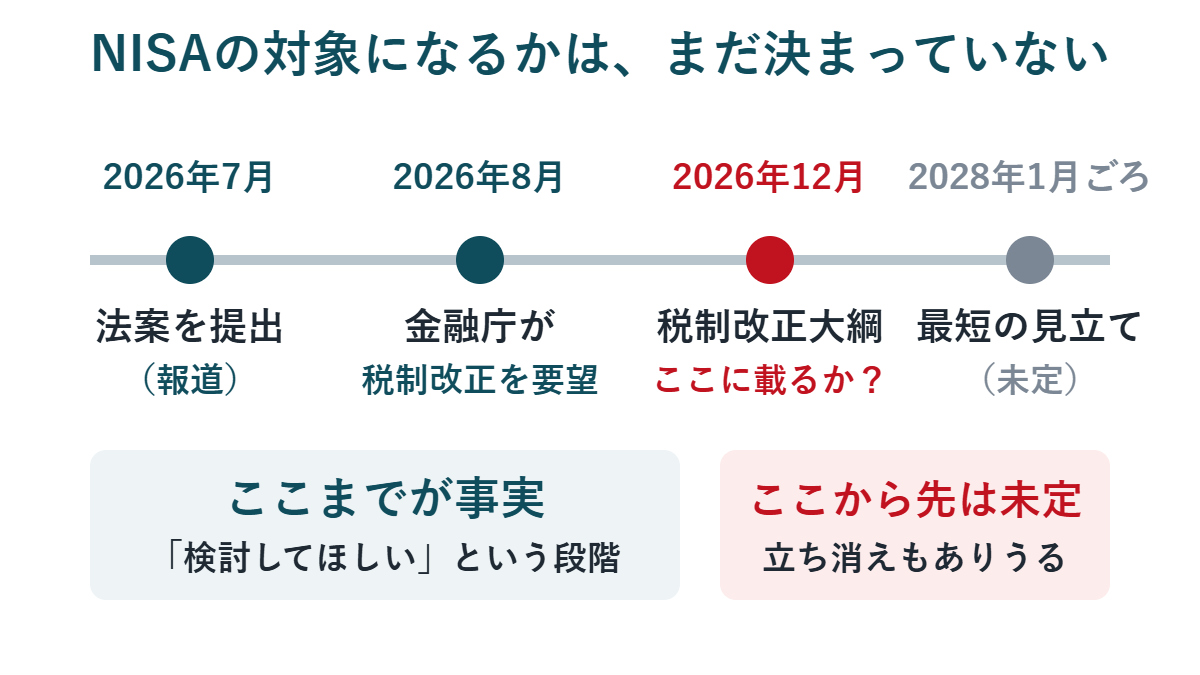
新NISAのときは、2022年12月の税制改正大綱から、2024年1月の開始まで約1年でした。同じ速さで進むと仮定すると、2026年12月の大綱に載った場合で、2028年1月ごろになります。
これは前例からの計算で、どこかが発表した日程ではありません。大綱に載らなければ、さらに先になるか、話が立ち消えになることもありえます。
もう1つ、まぎらわしいニュースがあります。財務省は、2026年12月募集分(2027年1月発行分)から個人向け国債を一部の法人等にも販売し、商品名を「個人向け国債プラス」に変える予定です。
これは買える人を広げる話で、商品の中身は変わらないと説明されています。NISAの対象になるという話ではありません。
2026年11月募集分の金利は、変動10年が年1.85%、固定5年が年2.17%、固定3年が年1.94%です。募集期間は11月9日から30日までで、10月募集分より3つとも下がりました。
| 募集月 | 変動10年 | 固定5年 | 固定3年 |
|---|---|---|---|
| 2023年9月 | 0.43% | 0.21% | 0.05% |
| 2025年9月 | 1.06% | 1.12% | 0.93% |
| 2026年9月 | 1.95% | 2.24% | 1.96% |
| 2026年10月 | 2.05% | 2.39% | 2.07% |
| 2026年11月 | 1.85% | 2.17% | 1.94% |
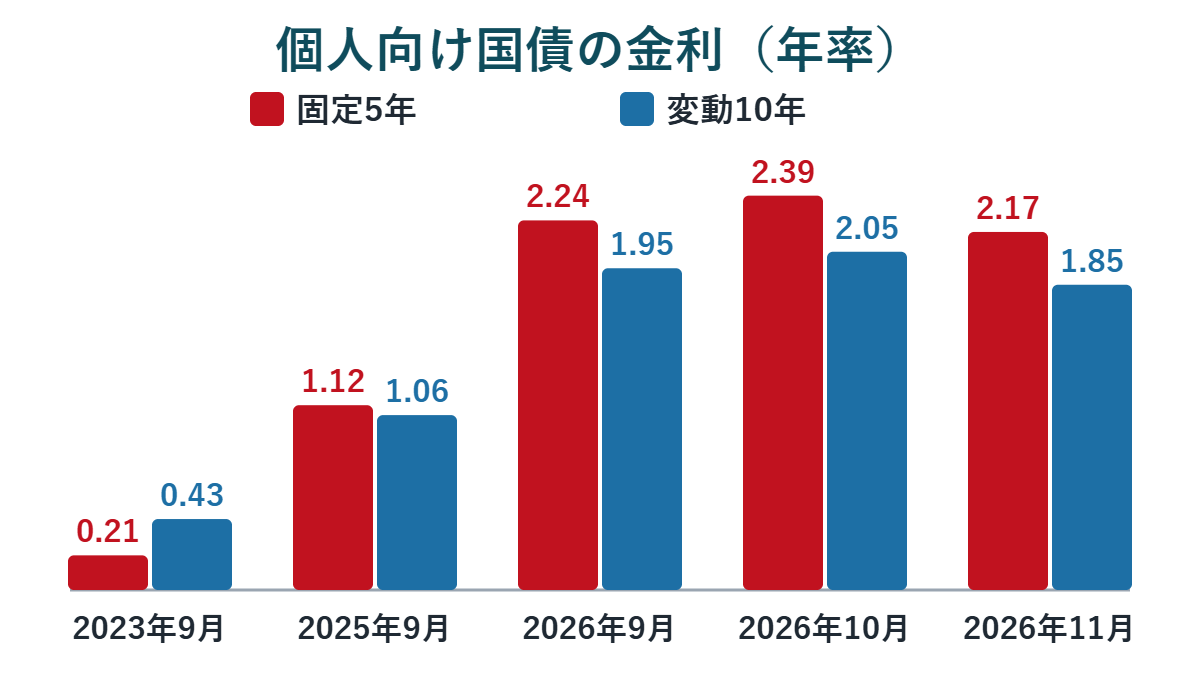
ボクはずっと金利のつかない時代を生きてきたので、この数字を見ると今でも少し驚きます。ただ、10月から11月で下がったように、金利はまっすぐ上がり続けるわけではありません。ここは見ておきたいところです。
利子には20.315%の税金がかかります。税引き後の手取りで比べると、次のとおりです。
| 置き場所 | 年率 | 手取り利息 |
|---|---|---|
| 固定5年(11月募集) | 2.17% | 約17,290円 |
| 固定3年(11月募集) | 1.94% | 約15,460円 |
| 変動10年(11月募集) | 1.85% | 約14,740円 |
| 普通預金 | 0.4% | 約3,190円 |
固定5年と普通預金では、手取りに5倍以上の差があります。お金を置く場所を変えるだけで、これだけ違う時代になりました。
これまで長い満期のほうが金利は高いのがふつうでした。今は、固定5年だけでなく固定3年も、変動10年を上回っています。年功序列の会社で、3年目の後輩の給料が10年目の先輩より高くなっているようなものです。
理由は、金利の決まり方にあります。変動10年は基準金利に0.66を掛け、固定は基準金利から少し引くだけです。そのため金利が上がる場面では、変動10年が後から追いかける形になりやすいのです。
どちらが自分に合うかは、固定3年・固定5年・変動10年の違いをまとめた記事も参考にしてください。
ただの普通預金で待つと、取りこぼした利息を取り戻すまで3年半ほどかかる計算です。待つこと自体が悪いのではなく、待つ間の置き場所で差がつきます。
前提は次のとおりです。特定の個人の事例ではありません。
| 待つ間の置き場所 | 取りこぼす手取り利息 | 取り戻すまで |
|---|---|---|
| 普通預金(年0.4%) | 約15,300円 | 約3.5年 |
| 定期預金(年1.2%) | 約8,400円 | 約1.9年 |
NISAになれば、100万円あたり年に約4,410円の税金がかからなくなります。この「非課税の得」で、待った分を少しずつ取り返していく計算です。
年1.2%の定期預金は、銀行や期間によって条件が違います。キャンペーン金利のこともあるので、手続きの前に確かめてください。動画は9月募集分の金利で計算しているため、約1万8,000円、約4年と、数字が少し違います。
つまり、「今すぐ買うべき」でも「待つべき」でもありません。もし12月の大綱を待ちたいなら、待つ間の置き場所までセットで決めておく。これがボクの考える、無理のない進め方です。
定期預金との比べ方は、個人向け国債と定期預金の比較記事でも整理しています。
個人向け国債にも弱点があります。安心な商品だからこそ、できないことを先に知っておきましょう。
ここからが、ボクがいちばんお伝えしたいところです。国債をいくら持つかは、お金を財布・金庫・畑の3つに分けると決めやすくなります。100万円でも1,000万円でも、考え方は同じです。
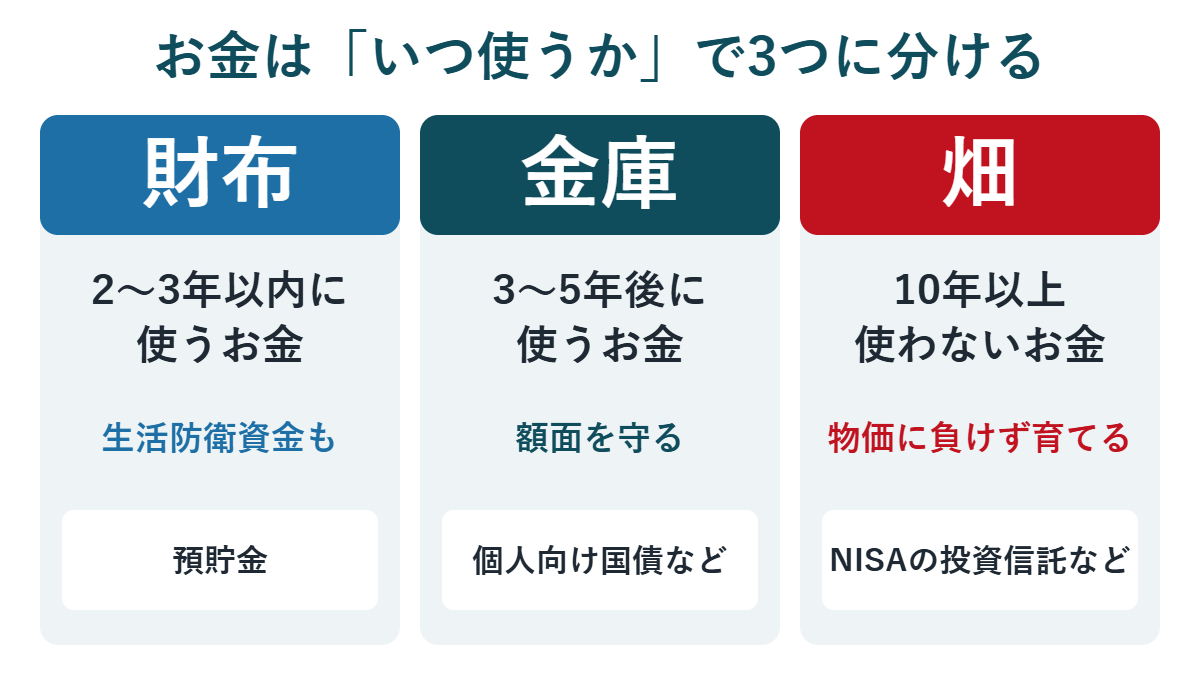
| 箱 | 入れるお金 | 目的 | 置き場所の例 |
|---|---|---|---|
| 財布 | 2〜3年以内に使うお金、生活防衛資金 | いつでも引き出せること | 預貯金 |
| 金庫 | 3〜5年後に使う予定のお金 | 額面を減らさないこと | 個人向け国債など |
| 畑 | 10年以上使わないお金 | 物価に負けず育てること | NISAでの投資信託など |
生活防衛資金とは、何かあったときに、大切な資産を慌てて売らずに済むためのお守りのようなお金です。一般的な目安は、独身の方で生活費の3か月から半年分、ご家族がいらっしゃる家庭で半年から1年分です。
毎月の生活費が25万円のご家庭なら、150万円から300万円ほどになります。ここに、来年の税金や車検、家電の買い替えなど、2〜3年以内に出ていくと分かっているお金を足します。その合計が、財布に残しておく金額です。
3年後の車の買い替え、5年後のリフォーム。近いうちに使うから投資で減らしたくない、でも寝かせておくのも少し悔しい。そんなお金の置き場所として、個人向け国債は力を発揮します。
金庫の役目は、大きく増やすことではありません。次に使うときまで、額面を減らさずに持っておくことです。
畑は、10年以上かけて育てるお金の場所です。物価の上昇に負けないように増やす役目を持っています。新NISAは、国が用意してくれた税金のかからない特別な土地のようなものです。
だから、もし国債がNISAの対象になっても、育てるつもりのお金を慌てて金庫へ移す必要はありません。枠は限られています。何を育てる土地なのかを、役割で考えてみてください。
畑には、ひでりの年も嵐の年もあります。下がったときに種を掘り返してしまうと、これからの収穫に響きます。じっと根を張るのを見守ること。これが畑のいちばん大事な約束です。NISAのよくある思い違いは、新NISAの勘違い5選にまとめています。
まだ決まっていません。2026年8月の税制改正要望に検討項目として入った段階です。最初の節目は、例年12月中旬に出る税制改正大綱です。
今のNISAの対象商品に、国債が含まれていないためです。買えるのは、上場株式や、一定の条件を満たす投資信託などです。
どちらが上かではなく、役割が違います。3〜5年後に使うお金は個人向け国債、10年以上使わないお金はNISAで育てる、というように期間で分けて考えてみてください。
米国債そのものは買えません。米国債を組み入れた投資信託やETFのうち、NISAの対象になっているものなら買えますが、値動きや為替の変動があります。
財務省は、基本的な商品性は変わらないと説明しています。変わるのは、一部の法人等も買えるようになる点と商品名です。
今日できることは1つです。生活防衛資金と、2〜3年以内に使うお金を紙に書き出してみてください。それが、あなたの財布に残す金額です。ここが決まると、国債に回せるお金も、育てられるお金も見えてきます。
「自分の場合はどう分ければいいんだろう」と迷ったら、老後の使い方まで含めて考えるのも1つです。老後資産を取り崩す順番の記事も、よかったらご覧ください。
焦らなくて大丈夫です。一緒に考えていきましょう。
☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆
本日もお読みいただき、ありがとうございました!
家計にまつわるご相談は、以下お問い合わせページよりお問い合わせください。
記事の執筆や監修業務も承っております。まずはお気軽にご相談ください。
※ 初回個別相談は無料です。 ※ zoomでのオンライン面談となります。
☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆