お問い合わせ
住宅購入、保険見直し、老後の不安、家計の見直しなど、
さまざまなお悩みについてご相談いただけます。
受付時間/午前9時〜午後6時(土・日・祝定休)
※ご返信はなるべく早い返信を心掛けておりますが、2~3営業日ほどかかる場合がございます。
住宅購入、保険見直し、老後の不安、家計の見直しなど、
さまざまなお悩みについてご相談いただけます。
受付時間/午前9時〜午後6時(土・日・祝定休)
※ご返信はなるべく早い返信を心掛けておりますが、2~3営業日ほどかかる場合がございます。

検索でよく見かける疑問です。
「2026年12月のiDeCoの法改正で、どうなりますか?」
「公務員のiDeCoの改正は、いつから62,000円になりますか?」
そんなふうに、iDeCo(イデコ)改正のニュースを見て迷っていませんか。「もう55歳だから、今から始めても遅いのでは」と感じている方も、いらっしゃるかもしれません。
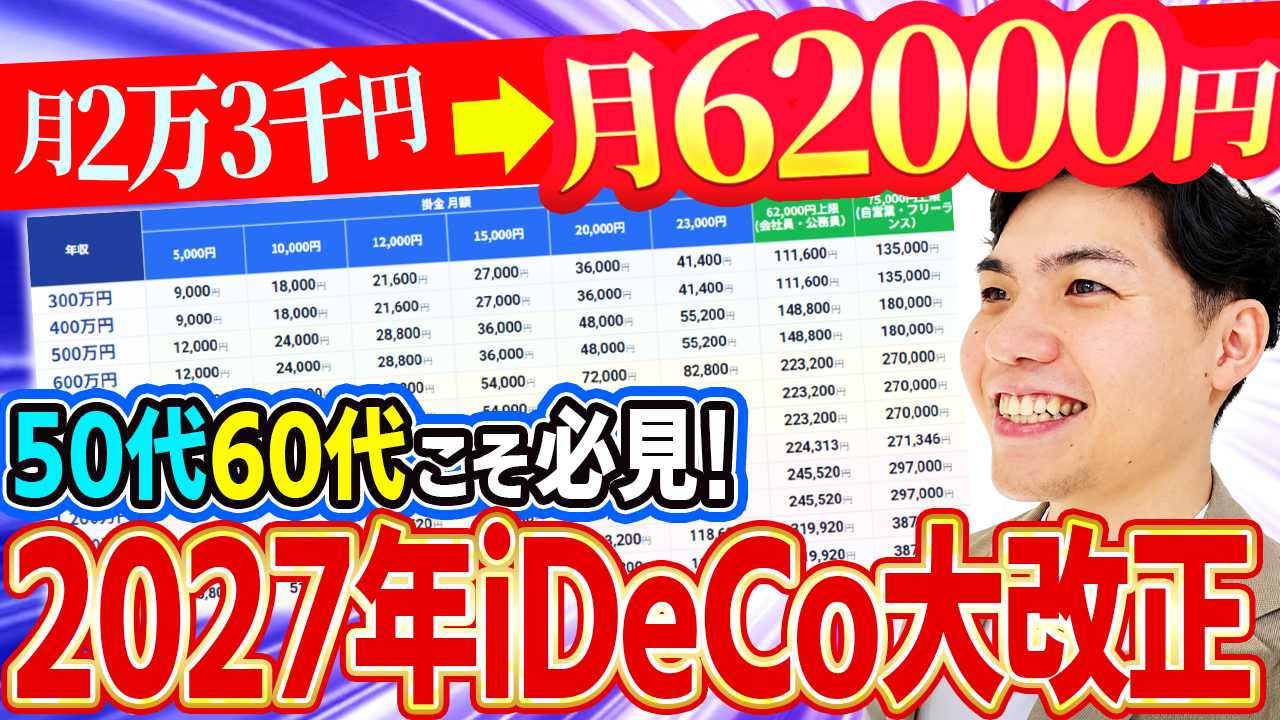
先に結論をお伝えします。iDeCo改正(2026年12月1日施行)で、掛金の上限額が引き上げられ、加入できる年齢も一定の条件で70歳未満まで広がります。上限は、企業年金のない会社員が月2.3万円から6.2万円、自営業が月6.8万円から7.5万円です。企業年金のある会社員は「6.2万円−会社の掛金」、公務員は月5.4万円(62,000円ではありません)です。ただし、増やすかどうかは別の話です。
でも、身構えなくて大丈夫です。ボクは今回の改正を前向きに見ていますが、全員が増やすべきだとは考えていません。増やすかどうかは、入口の節税・出口の受け取り方・暮らし方の3つの確認で決めると、整理しやすくなります。退職金の見込みが少ない方ほど、iDeCoの出口で退職所得控除に余りが出やすい、という視点もお伝えします。
この記事で分かることは、次の5つです。
※本記事は2026年9月30日時点の公表情報に基づいています。「改正後」の金額は2026年12月1日施行の内容で、施行日より前は改正前の金額が適用されます。税制は毎年見直されます。モデルケースは特定の個人の事例ではなく、税額などは目安です。特定の金融商品の推奨を目的とするものではなく、投資は元本保証ではありません。最終的なご判断はご自身の責任でお願いいたします。
2026年12月1日からです。変わるのは、掛金の上限額の引き上げと、加入できる年齢の70歳未満への拡大の2つです。iDeCo(イデコ)は、個人型の確定拠出年金のことです。
施行日は2026年12月1日で、政令(令和7年政令第441号)などで決まっています。施行日より前は改正前、以後は改正後の制度が適用されます。
「2027年1月」という日付を見かけますが、これは施行日ではなく、改正後の上限で最初に掛金が引き落とされる日(2027年1月26日)です。2026年12月分の掛金は、翌月26日に引き落とされます。
上限が上がっても、掛金は自動では増えません。増やしたい方は、加入先の運営管理機関(金融機関)で掛金額変更の手続きが必要です。受付の期限やe-iDeCoの可否は運営管理機関ごとに違うため、加入先の案内をご確認ください。
| いつ | 何が起きるか・何をするか |
|---|---|
| 2026年9月ごろから | 2026年12月分(2027年1月26日引き落とし分)からの掛金額変更の事前受付が予定されています |
| 2026年12月1日〜24日 | e-iDeCo(オンライン手続き)の受付期間。内容によっては、12月分に間に合わず2027年1月分以降の反映になる場合があります |
| 2027年1月26日 | 改正後の上限で最初の引き落とし。国民年金基金連合会に払う手数料が月120円に |
企業年金のない会社員のiDeCoは、月2.3万円から6.2万円へ、+3.9万円で約2.7倍になります。企業型DC(会社が掛金を出す制度)の法令上の上限も、月5.5万円から6.2万円に上がります。
企業型DCの法令上の上限が6.2万円になっても、会社の掛金が自動で増えるわけではありません。規約に上限額を数字で書いている会社は、規約を変えなければ5.5万円のままです。
これまでのiDeCoは、会社員は65歳未満、自営業や専業主婦(夫)は原則60歳未満(60歳以上65歳未満は任意加入の条件を満たす場合のみ)でした。2026年12月1日からは、60歳以上70歳未満の方も、条件を満たせば加入できます。「第5号加入者」という新しい区分ですが、名前は覚えなくて大丈夫です。
対象は、60歳以上70歳未満で国民年金の被保険者ではない方のうち、主に次の条件に当てはまる方です(厚生労働省の資料には「等」とあり、ほかの要件もあります)。
老齢基礎年金を繰り下げて老齢厚生年金だけを受け取っている方は、加入できます。「70歳まで誰でも入れる」わけではなく、経過措置もあるため、可否は運営管理機関でご確認ください。上限は、原則として月6.2万円です(企業年金や共済がある方は、そこから会社の掛金などを引いた額)。自営業だった方も、第5号になると7.5万円ではなく6.2万円が上限です。
50代・60代から始める場合は、受け取れる年齢と、退職所得控除の年数の2つを先に確認します。たとえば55歳の会社員は、拠出できる期間が最長で10年から15年に延びる計算です。ただし、65歳から老齢基礎年金を受け取り始めると65歳以降は加入できず、15年になるのは、老齢基礎年金を繰り下げるなどして条件を満たし続ける方に限られます。自営業の方は上限年齢が違うため、延び方も変わります。
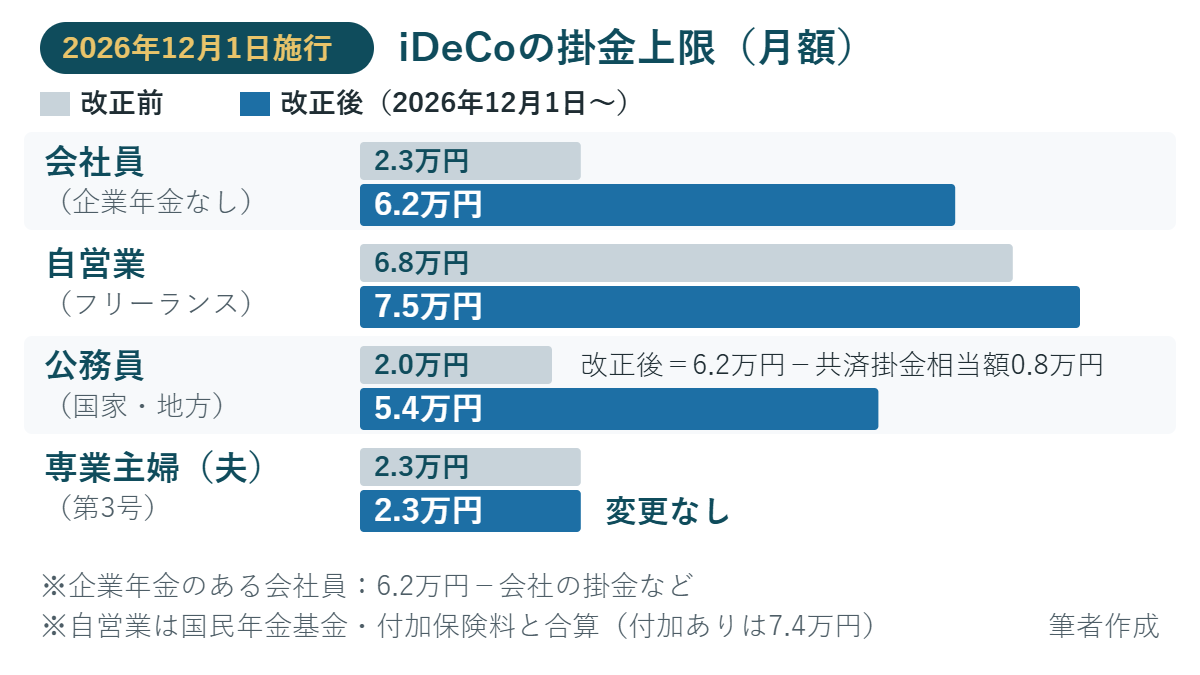
掛金の上限額(拠出限度額)は、働き方で違います。月額で、企業年金のない会社員は6.2万円、自営業は7.5万円(国民年金基金などと合算)、公務員は5.4万円で、専業主婦(夫)は2.3万円のままです。
| 区分 | 改正前(〜2026年11月・月額) | 改正後(2026年12月1日〜・月額) |
|---|---|---|
| 会社員(企業年金なし) | 2.3万円 | 6.2万円(+3.9万円、約2.7倍) |
| 会社員(企業型DC・DBなど) | 2.0万円(会社の掛金などが3.5万円を超える月は減額) | 6.2万円−会社の掛金(DBなどは他制度分も引く) |
| 公務員(国家・地方) | 2.0万円 | 5.4万円(6.2万円−共済掛金相当額0.8万円) |
| 自営業・フリーランス | 6.8万円 | 7.5万円(国民年金基金・付加保険料と合算。付加保険料ありは7.4万円) |
| 専業主婦(夫) | 2.3万円 | 2.3万円(変更なし) |
企業型DCやDB(確定給付企業年金)がない会社員は、iDeCoで月6.2万円まで拠出できます。企業年金がある会社員の6.2万円は、会社の掛金とiDeCoの合計の上限です。iDeCoの上限は、次の3ステップで出せます。
国家公務員・地方公務員のiDeCoの上限は、月2.0万円から5.4万円に上がります。6.2万円から、共済の掛金にあたる共済掛金相当額(月0.8万円)を引いた額です。私学共済は0.7万円を引いた5.5万円です。
ボクの動画でも、公務員の方を会社員と同じ月6.2万円とお話しした箇所がありました。正しくは月5.4万円です。ここで訂正させてください。
自営業・フリーランスの上限は、国民年金基金や付加保険料の掛金と合わせて、月6.8万円から7.5万円になります。付加保険料(月400円)を納めている方は、1,000円単位で設定するため、上限は月7.4万円(74,000円)です。
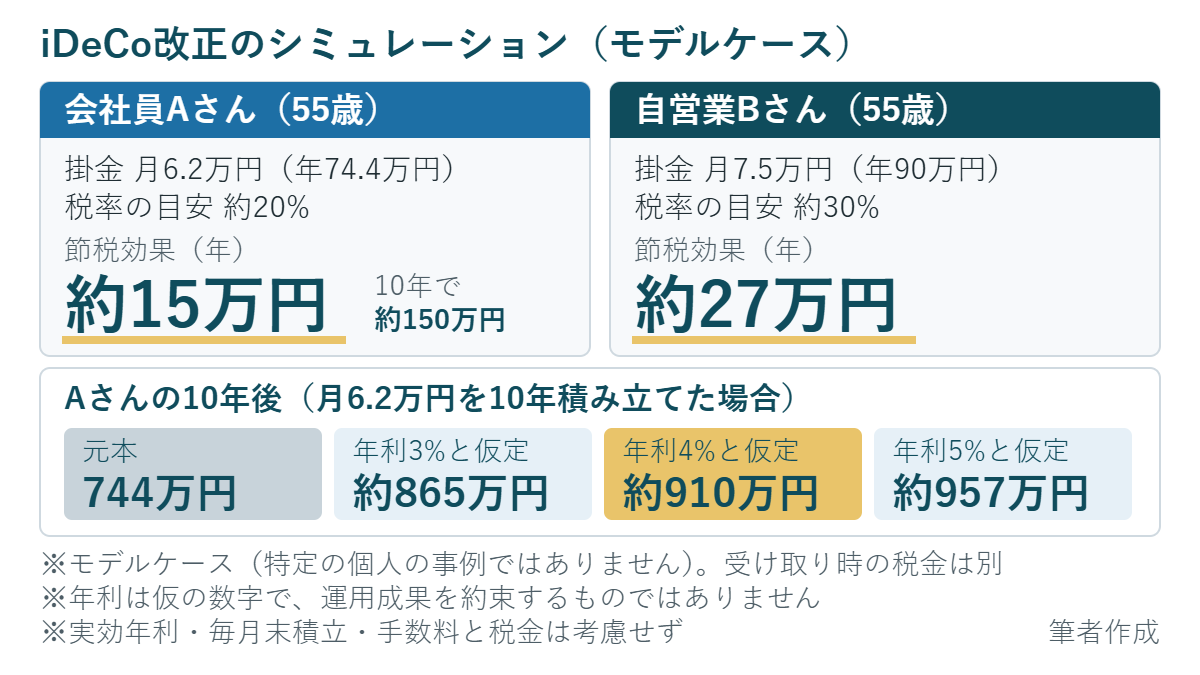
月6.2万円を1年間出したときの節税効果(税金が軽くなる額)は、税率が約20%の会社員Aさんで年約15万円、月7.5万円を出す自営業Bさんは税率が約30%で年約27万円が目安です。
モデルケースの人物設定は冒頭の動画と同じですが、社会保険料などの前提は、この記事の試算のための仮定です。税額はあくまで目安ですので、実際の税額は、税務署または税理士にご確認ください。
会社員のAさん(55歳・企業年金なし)は、給与収入700万円(社会保険料104万円・配偶者控除ありと仮定)で、これまでiDeCoを月2.3万円で続けてきたとします。月6.2万円に増やすと掛金は年74.4万円で、全額が所得控除(税金のかかる所得から差し引ける金額)になります。所得税と住民税を合わせた税率が約20%なら、税金が軽くなるのは年約15万円です。従来の月2.3万円だと年約5.5万円で、増額した分だけの差は年約9.4万円です。
入口の税金が約2割軽くなるので、掛金の負担感は年約60万円(月約5万円)ほどですが、受け取るときにも税金がかかりますので、割引とは言い切れません。扶養家族がいない場合は、節税効果が約17万円になることがあります。
自営業のBさん(55歳)は、事業の年収およそ1,000万円から経費・社会保険料などを引いた課税所得が、約600万円と仮定します。月7.5万円で年90万円を掛け、税率が約30%なら税金が軽くなるのは年約27万円で、掛金の負担感は年約63万円ほどです(受け取るときの税金は別です)。Aさんとの差は、掛金の大きさより税率でついています。
自営業の方は、別枠の小規模企業共済(掛金は月1,000円から7万円、全額が所得控除)と併用することもできます。ただし、加入資格があり、掛金の納付期間が20年未満で任意解約すると、受け取る額が掛金の合計を下回ります。一括で受け取ると退職所得として扱われ、iDeCoの一時金と受け取る年が近いと、控除が調整される場合があります。
節税効果の目安は、年間の掛金に、ご自身の税率(所得税・復興特別所得税・住民税10%)を掛けて求められます。課税所得(税金のかかる所得)は、会社員なら源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた額、自営業なら確定申告書の「課税される所得金額」が目安です。
| 課税される所得金額 | 税率の目安(所得税+住民税10%) | 月6.2万円(年74.4万円)の場合 | 月7.5万円(年90万円)の場合 |
|---|---|---|---|
| 195万円超〜330万円以下 | 20% | 約15万円 | 約18万円 |
| 330万円超〜695万円以下 | 30% | 約22万円 | 約27万円 |
| 695万円超〜900万円以下 | 33% | 約25万円 | 約30万円 |
| 900万円超〜1,800万円以下 | 43% | 約32万円 | 約39万円 |
掛金を引いたあとに税率の区分が下がる場合は、この表より少なくなります。復興特別所得税などを含めると、税率は0.2〜0.7ポイントほど上がります。
税金が軽くなるのは、会社員は年末調整、自営業は確定申告で、掛金の所得控除を申告したときです(払込方法により異なる場合があります)。所得税の還付や翌年の住民税の減額として戻ります。初年度は、2026年12月分の掛金が2027年1月26日に引き落とされるため、2027年分になる見込みです。
月6.2万円を10年積み立てた場合、年利4%と仮定すると約910万円になる試算です。元本は744万円です。ただし、運用成果は保証されず、元本割れの可能性もあり、損失の補てんもありません。
前提は、実効年利(1年で増える割合)・毎月末積立で、手数料と税金は考慮しません。年利3〜5%は仮の数字で、将来の運用成果を約束するものではありません。
| 毎月の掛金(10年の元本) | 年利3% | 年利4% | 年利5% |
|---|---|---|---|
| 月3万円(元本360万円) | 約418万円 | 約440万円 | 約463万円 |
| 月5万円(元本600万円) | 約697万円 | 約734万円 | 約772万円 |
| 月6.2万円(元本744万円) | 約865万円 | 約910万円 | 約957万円 |
なお、Aさんの10年分の節税効果は約150万円(年約15万円×10年)です。積立の試算とは別に数え、資産が増えた額とは読まないでください。
掛金を増やすかどうかは、入口・出口・暮らし方の3つの確認で決めると、納得しやすくなります。
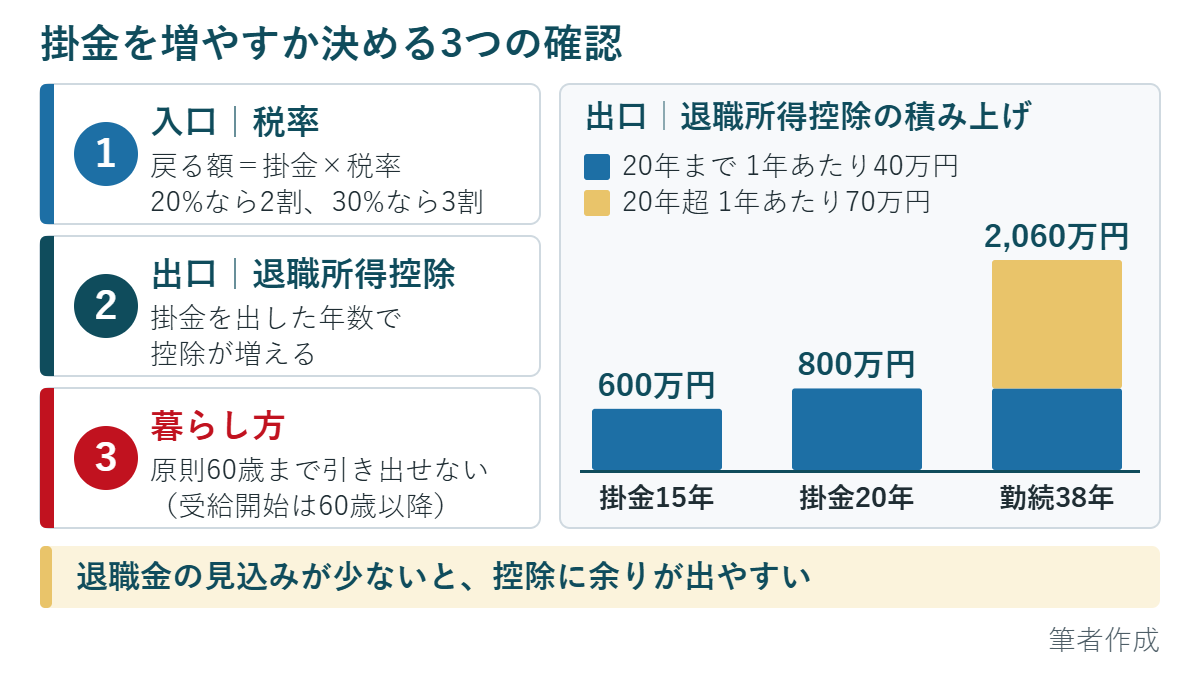
ボクは、入口でいちばん大事なのは、金額よりご自身の税率だと考えています。同じ掛金でも、税率20%の方は2割、30%の方は3割が戻る計算で、約1.5倍の差になります。
会社に企業型DCがある方は、上乗せの方法が2つあります。会社のDCに自分のお金を上乗せする「マッチング拠出」と、自分で金融機関を選ぶ「iDeCoとの併用」です。この2つは同時には使えず、どちらか一方を選びます。
2026年4月1日から、マッチング拠出の「事業主掛金と同額まで」という制限がなくなり、限度額の範囲内なら事業主掛金を超える額も拠出できます。ただし、使えるかどうかは会社の規約しだいです。詳しくは、マッチング拠出の改正と企業型DCの落とし穴をご覧ください。
会社のDCの商品に納得がいかないときは、iDeCoを選ぶ意味があります。以前、ボクのYouTubeに、会社のDC商品に納得がいかず、自分でiDeCoをしているという方のコメントをいただきました。口座の手数料は自分で負担しますが(金融機関ごとに違います)、金融機関も商品も自分で選べます。
iDeCoは、入口より出口のほうが大切で、難しいとボクは考えています。出口の鍵は、退職金の税金を軽くする退職所得控除で、iDeCoの一時金にも使えます。控除の大きさは掛金を出した期間で決まり、特に退職金の見込みが少ない方は、控除に余りが出やすい傾向があります。詳しくはiDeCoの退職所得控除の章で。
最後の確認は、暮らし方です。iDeCoの資産は、原則として60歳以降の受給年齢になるまで引き出せません。鍵のかかった貯金箱のようなもので、売却して現金化できる新NISAとの大きな違いです。
例外は、障害給付金・死亡一時金と、要件をすべて満たした場合の脱退一時金だけです。また、60歳になるまでの加入期間などが10年に満たない場合は、受け取れる年齢が最長65歳まで後ろにずれます。55歳で初めて始める方は、60歳までの期間が5年なので、受け取れるのは63歳からです。
50代は、教育費や住宅ローン、親の介護が重なりやすい時期です。今の生活が苦しくなっては本末転倒ですので、無理なく続けられる金額で考えてみてください。
掛金の金額を変えられるのは、原則として年1回です(12月分〜翌年11月分が1年の区切りです)。ただし、2026年12月1日〜2027年11月30日に、改正前の上限を超える額へ初めて増額する場合は、この年1回に数えません。事前受付での増額の扱いは、加入先でご確認ください(第3号加入者は対象外です)。
掛金の拠出は、加入者資格喪失届を出せば止められます(運用指図者になり、手数料はかかり続けます)。再開には、改めて加入の手続きが必要です。
| 確認 | 増やす方向で考えやすい目安 | 増やしすぎに注意したい目安 |
|---|---|---|
| 1 入口(税率) | 課税所得が大きく、節税効果が大きく見込める | 課税所得が小さい。会社の掛金が大きく、iDeCoに回せる枠が小さい |
| 2 出口(退職所得控除) | 退職金の見込みが少なく、控除に余りが出そう | 退職金や中退共(中小企業退職金共済)の見込みが大きい |
| 3 暮らし方 | まとまったお金が必要な予定が数年内になく、家計に余裕がある | 教育費・住宅ローン・介護などで、60歳まで使えないと困る |
右側に当てはまる項目がある方は、いきなり上限まで増やさず、無理のない額から考える選択もあります。
iDeCoの一時金(まとめて受け取る方法)にも、退職所得控除が使えます。勤続年数が長く、退職金の見込みが控除より小さい方は、同じ年にiDeCoの一時金を受け取ると、控除に余りが出やすくなります。控除額は、掛金を出した期間が20年以下なら1年あたり40万円(最低80万円)、20年を超える部分は1年あたり70万円です。
年金(分けて受け取る方法)を選ぶ場合は、公的年金等控除の対象です。この章は一時金の話です。
退職所得控除は、退職金の税金を軽くしてくれる、非課税の「ロッカー」のようなものです。ロッカーの大きさが控除額で、はみ出した分(受け取る額−控除額)の半分だけが課税の対象になります。iDeCoの掛金を出した期間が5年以下の場合は、控除を超えた部分のうち300万円を超える分は、半分になりません。
| 掛金を出した年数 | 退職所得控除 | 計算 |
|---|---|---|
| 15年 | 600万円 | 40万円×15年 |
| 20年 | 800万円 | 40万円×20年 |
| 30年 | 1,500万円 | 800万円+70万円×10年 |
控除の年数に数えられるのは、掛金を出した期間だけです。掛金を止めて運用だけを続けている期間は、増えません。60歳以降の掛金納付期間も算入されると、厚生労働省の確定拠出年金Q&Aでは示されています。iDeCoの一時金について国税庁が示す例は、ボクの調べた範囲では見つかりませんでした。詳しくは税務署・税理士・運営管理機関にご確認ください。
控除に余りが出るのは、勤続年数ぶんの退職所得控除が、退職金で使い切られないからです。ただし、退職金がまったくない場合は、勤続年数ぶんの控除は使えず、控除はiDeCoの加入期間ぶんだけです。
勤続38年の方の退職所得控除は、800万円+70万円×(38年−20年)で、2,060万円です。動画のAさんの退職金の見込みは約200万円でした。Aさん本人の勤続年数は動画で示されていませんが、動画では勤続38年の例で説明していたため、ここでも勤続38年で試算します(同じ年に受け取り、iDeCoの加入期間は勤続期間の中に収まる前提です)。
| 退職金の見込み | 控除の余り(2,060万円−退職金) | 読み方 |
|---|---|---|
| 約200万円(動画のAさんの設定) | 約1,860万円 | この範囲内なら控除の中に収まる |
| 約1,000万円 | 約1,060万円 | 動画で使った例 |
| 約2,000万円 | 約60万円 | ほぼ余りがない(増やしすぎに注意) |
勤続年数・iDeCoの加入期間・受け取る年・順番で結果は変わり、退職金が少ないこと自体が有利という意味ではありません。あなたの場合の計算は、税務署または税理士にご確認ください。
別の年に受け取る場合は、重なる期間の分だけ控除が調整されます。調整の対象になる期間は、受け取る順番で変わります。
| 受け取る順番 | 調整の対象になる期間 |
|---|---|
| 通常 | 前年以前4年内 |
| 退職金などが先、DC・iDeCoの一時金があと | 前年以前19年内 |
| DC・iDeCoの一時金が先(2026年1月1日以後)、退職金などがあと | 前年以前9年内(それまでは4年内) |
通称「5年ルール」は前年以前4年内、「10年ルール」は前年以前9年内のことです。「5年ルールが撤廃された」と言われることがありますが、廃止ではありません。DC・iDeCoの一時金を先に受け取る場合に限り、4年内から9年内に延びました。
出口をさらに詳しく知りたい方は、企業型DCを退職したらどうする?出口戦略の解説や、同時受け取りと1年ずらしの計算例もご覧ください。
ここまで読んで、「自分の場合は、入口と出口のどこから確かめればいいのだろう」と感じた方もいらっしゃると思います。公式LINEでは、iDeCoと新NISAのどちらを先に使うか迷ったときの整理に使える資料をはじめ、11の特典を無料でお渡ししています。
結論から言うと、ボクは今回の改正を前向きに見ています。理由は、掛金の枠が広がることと、掛金を出せる期間が延びて、出口の退職所得控除の年数も伸ばせる可能性があることです。ただし、押さえておきたい点が3つあります(改正で悪くなる点ばかりではありません)。
国民年金基金連合会に支払う手数料は、2027年1月26日の引き落とし分(2026年12月分の掛金)から月額120円(税込)で、それまでは掛金を出すたびに105円でした。加入時の2,829円は変わらず、手続きも要りません。運営管理機関の手数料は別です。
企業型DCなどがある方のiDeCoの上限は、6.2万円から会社の掛金を引いた額です。これは今回の改正で悪くなる点ではなく、会社の掛金が同じなら、上限が改正前より減ることはありません。ただ、会社の掛金が6.2万円に近い方は、iDeCoに回せる枠がほとんどありません。
DC・iDeCoの一時金を先に受け取り、あとから退職金などを受け取る場合の調整期間が、前年以前4年内から9年内に延びました(2026年1月1日施行)。順番によっては、控除が使いにくくなる場合があります。
「上限が上がったから増やす」とは限りません。課税所得が小さい方、退職金や中退共の見込みが大きい方、会社の掛金が大きい方、数年以内にまとまったお金が必要な方は、増やしすぎない選択も一つの考え方です。
掛金の上限額が引き上がり、加入できる年齢が一定の条件で70歳未満まで広がります。施行日は2026年12月1日です。上限は、企業年金のない会社員が月2.3万円(23,000円)から6.2万円、自営業が月7.5万円(国民年金基金などと合算)、公務員が月5.4万円です。
公務員の上限は62,000円ではなく、月5.4万円です。2026年12月1日の改正で、改正前の月2.0万円から、6.2万円−共済掛金相当額0.8万円に上がります。改正後の上限で掛金を出せるのは、2026年12月分(2027年1月26日引き落とし分)からです。
施行日は2026年12月1日で、2027年ではありません。2027年1月26日は、改正後の上限で最初に掛金が引き落とされる日(2026年12月分)です。その上限は、企業年金のない会社員が62,000円、公務員が54,000円、自営業が国民年金基金などと合算で75,000円です。
ボクは改悪とは見ていませんが、押さえておきたい点が3つあります。連合会に払う手数料が月額120円になること、企業年金がある方はiDeCoの枠が「6.2万円−会社の掛金」であること、DC・iDeCoの一時金を先に受け取る場合の調整期間が9年内に延びたことです。くわしくは、「改悪?デメリットと注意点」の章をご覧ください。
入口は税金、出口は受け取り方、その先の暮らし方が3つ目の確認です。でも、あなたにとっての答えは、あなたの暮らしと数字の中にあります。
増額の前に、加入先の商品一覧で、運用にかかる費用(信託報酬)と口座の手数料を見比べてみてください。ボクは、「掛金を増やしましょう」と決めつけることはありません。3つの確認を、あなたの数字に当てはめて、一緒に答え合わせをしていきたいと思っています。
一般論はここまでです。ご自身のケースに当てはめる部分は、数字を見ないと言えませんので、一人で抱え込まずに、どうぞお声がけくださいね。焦らなくて大丈夫。一緒に考えていきましょう。
☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆
本日もお読みいただき、ありがとうございました!
家計にまつわるご相談は、以下お問い合わせページよりお問い合わせください。
記事の執筆や監修業務も承っております。まずはお気軽にご相談ください。
※ 初回個別相談は無料です。 ※ zoomでのオンライン面談となります。
☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆