お問い合わせ
住宅購入、保険見直し、老後の不安、家計の見直しなど、
さまざまなお悩みについてご相談いただけます。
受付時間/午前9時〜午後6時(土・日・祝定休)
※ご返信はなるべく早い返信を心掛けておりますが、2~3営業日ほどかかる場合がございます。
住宅購入、保険見直し、老後の不安、家計の見直しなど、
さまざまなお悩みについてご相談いただけます。
受付時間/午前9時〜午後6時(土・日・祝定休)
※ご返信はなるべく早い返信を心掛けておりますが、2~3営業日ほどかかる場合がございます。

「iDeCoの手数料が値上げされるって本当?」
「後からルールが変わるなら、もうやめたほうがいいのかな」
iDeCo(イデコ)は60歳まで引き出せない制度だからこそ、条件が変わると不安になりますよね。そのお気持ち、よく分かります。
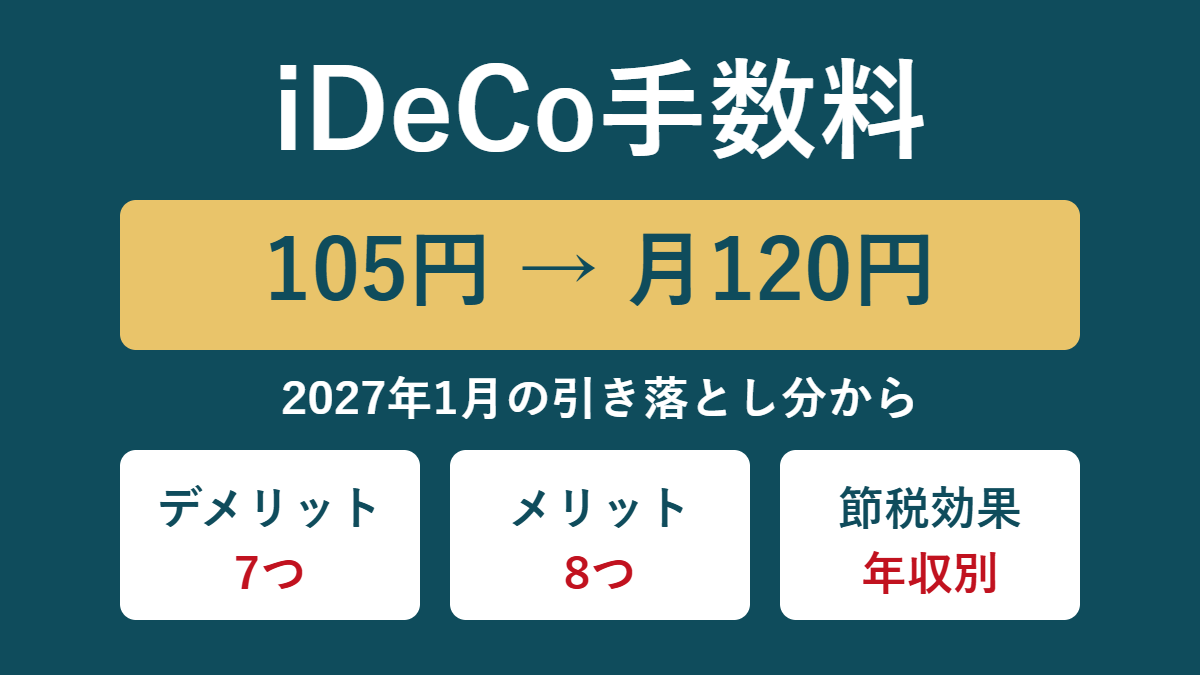
先にお答えします。iDeCo手数料のうち、国民年金基金連合会に払う分は、2027年1月26日の引き落とし分から月120円になります。毎月積み立てている方の負担増は年180円です。
一方で、年1回まとめて積み立てている方は、年1,335円の負担増になります。そしてボクが大切だと思うのは、値上げ額そのものより、金融機関の手数料と、ご自身の節税効果を確かめることです。
この記事で分かることは、次の4つです。
※本記事は2026年11月6日時点の情報に基づいています。税額は前提を置いた概算で、特定の金融商品をおすすめするものではありません。
変わるのは国民年金基金連合会の分だけで、掛金を出すたび105円だったものが、月120円になります。2026年12月分の掛金(2027年1月26日引き落とし)から適用され、加入者の手続きは要りません。加入時の2,829円は変わりません。
| 支払先 | 加入中の手数料 | 掛金を止めている間 |
|---|---|---|
| 国民年金基金連合会 | 105円→月120円 | かからない |
| 事務委託先の信託銀行 | 月66円〜 | かかる |
| 運営管理機関(金融機関) | 月0円〜(金融機関で違う) | かかる |
運営管理手数料が0円の金融機関なら、合計は月171円から月186円になります。
今回いちばん影響が大きいのは、掛金を年1回などにまとめて出している方です。これまでは拠出した回数分だけだった連合会の手数料が、拠出期間の月数分かかるようになります。
| 掛金の出し方 | これまで | 2027年1月から | 増える額 |
|---|---|---|---|
| 毎月 | 1,260円 | 1,440円 | 年180円 |
| 年2回 | 210円 | 1,440円 | 年1,230円 |
| 年1回 | 105円 | 1,440円 | 年1,335円 |
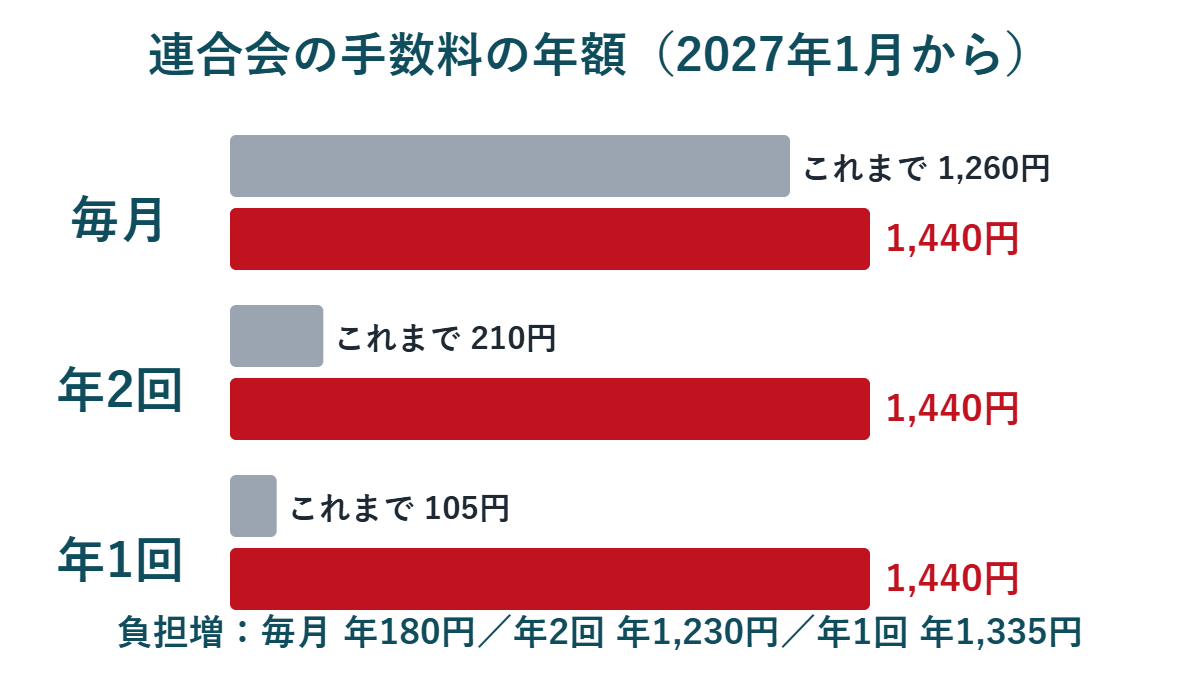
年1回の方が20年続けると、増える負担は単純計算で2万6,700円です。手数料の節約のために年1回にしていた方は、毎月に戻すかどうかを見直してもよいかもしれません。
ここが今日いちばんお伝えしたいところです。今回の値上げは月15円ですが、金融機関の選び方で、差はもっと大きくなります。
運営管理手数料が0円のところと、高いところでは、月458円の差があります。30年なら約16.5万円です。手数料は運用の結果に関係なく引かれるので、ご自身の金融機関を一度確かめてみてください。
金融機関は変更できます(移換)。ただし手続きに3〜6か月ほどかかり、その間は運用ができず、数千円の手数料がかかることもあります。掛金の残り年数と比べて判断しましょう。
iDeCoのいちばんのデメリットは、原則60歳まで引き出せないことです。ほかの6つも含めて、順番に見ていきます。
特別法人税は廃止ではなく、課税が止められている状態です。もし復活すると、資産500万円で年約5万8,650円の負担になります。今すぐ心配するものではありませんが、知っておくと安心です。
5年ルールが10年ルールになった、と言われるのがデメリット3です。受け取り方によって税金が変わるので、退職金と企業型DCの同時受取の記事も参考にしてください。
最後の1つは、デメリットの裏返しです。増えても減っても使えないからこそ、続けられる。NISAは自由な分、途中で使ってしまう方もいらっしゃいます。これがiDeCoならではの強みだと、ボクは考えています。
節税額は「年間の掛金×(所得税率+住民税10%)」が目安です。年収500万円で月2.3万円なら年約4.2万円、年収1,000万円なら年約8.4万円の試算です。
| 年収 | 月2.3万円の場合 | 月6.2万円の場合 |
|---|---|---|
| 400万円 | 約4.2万円 | 約11.2万円 |
| 500万円 | 約4.2万円 | 約11.2万円 |
| 700万円 | 約7.4万円 | 約16.9万円 |
| 1,000万円 | 約8.4万円 | 約22.6万円 |
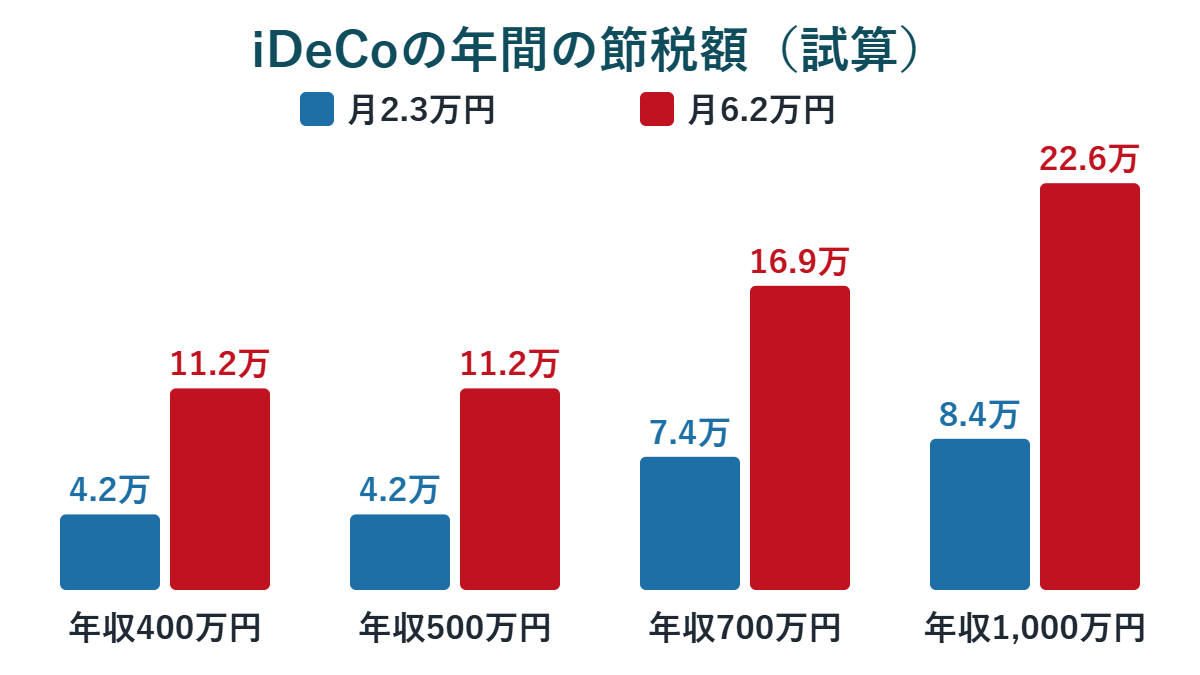
掛金を増やすと、高い税率がかかっていた部分から順に控除され、やがて低い税率の部分に入ります。そのため、掛金が2.7倍でも、節税額が2.7倍になるとは限りません。実際の金額は、扶養家族や保険料控除などで変わります。
掛金の上限は働き方で違います。公務員は月5.4万円、企業年金のある会社員は「6.2万円−会社の掛金」、自営業の方は月7.5万円(国民年金基金などと合算)です。詳しくはiDeCo改正の記事をご覧ください。
| 向いている人 | 慎重に考えたい人 |
|---|---|
| 退職金があまり見込めない人 | 数年内に大きな出費がある人 |
| 自営業・フリーランスで年金が少ない人 | 生活防衛資金がまだ足りない人 |
| 所得税率が高い人 | 所得税がかからない、または税率がとても低い人 |
| 途中で使ってしまいそうな人 | 20〜30代で、これからの出費が読めない人 |
20〜30代の方には、ボクはまずNISAから、という考えも持っています。60歳まで使えないお金にしてしまうと、住宅や教育費の場面で動きにくくなるからです。本格的に老後を準備する30代後半から40代で考え始めても、決して遅くはありません。
また、お勤め先に企業型DCがある方は、まずそちらを確認してください。企業型DCの事務費は、会社が負担していることもあります(規約によります)。基本は企業型DCの記事にまとめています。
「やめる」という選択は、実は簡単ではありません。iDeCoは原則として途中で解約できず、掛金を止めても資産は60歳まで残ります。迷ったら、次の3つを順に確かめてみてください。
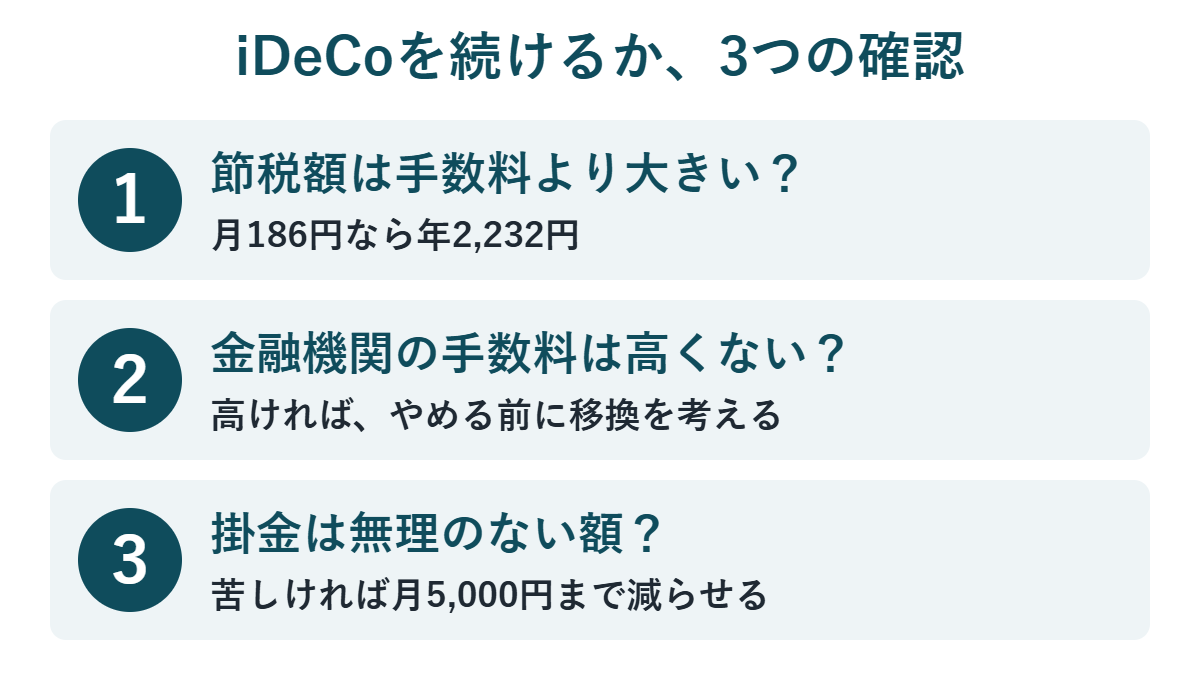
数十円の値上げだけで、やめる判断をする必要はないと思います。ただ、お金が足りなくて暮らしが苦しいなら、止めることも立派な選択です。無理なく、自分のペースで決めていきましょう。
手数料負けとは、手数料が運用益や節税の得を上回ることです。月186円なら年2,232円なので、掛金が最低の月5,000円(年6万円)でも、所得税がかかる方なら節税額が手数料を上回りやすくなります。税率の合計が15%の方で、節税額は年9,000円です。
心配なのは、所得税がかからない方や、運営管理手数料の高い金融機関で、定期預金だけを選んでいる場合です。この形では、手数料が利息を上回りやすくなります。
2027年1月26日引き落とし分からは、運営管理手数料が0円の金融機関で月186円が最低の目安です。加入時には別に2,829円かかります。
発生します。運用の結果にかかわらず差し引かれます。
iDeCoは原則としてご本人の負担です。企業型DCは、会社が負担しているかどうかが規約で決まります。
2027年1月26日の口座引き落とし分(2026年12月分の掛金)からです。連合会の分が、拠出1回105円から月120円になります。
必要ありません。ただし年1回などにまとめて拠出している方は、拠出の方法を見直す余地があります。
連合会の分はかかりませんが、信託銀行と金融機関の手数料はかかり続けます。運営管理手数料が0円の金融機関なら月66円が目安です。
デメリットはありますが、節税の効果が手数料を上回る方は多いです。ただし、すぐ使う予定のあるお金には向きません。お金の役割で考えるのがおすすめです。
ルールが変わるのは不安なものです。だからこそ、変わったところだけを見て慌てず、ご自身の数字で確かめてみてください。受け取りまで見通しておくと、より安心です。老後資産を取り崩す順番の記事もよかったらご覧ください。焦らなくて大丈夫です。一緒に考えていきましょう。
☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆
本日もお読みいただき、ありがとうございました!
家計にまつわるご相談は、以下お問い合わせページよりお問い合わせください。
記事の執筆や監修業務も承っております。まずはお気軽にご相談ください。
※ 初回個別相談は無料です。 ※ zoomでのオンライン面談となります。
☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆