お問い合わせ
住宅購入、保険見直し、老後の不安、家計の見直しなど、
さまざまなお悩みについてご相談いただけます。
受付時間/午前9時〜午後6時(土・日・祝定休)
※ご返信はなるべく早い返信を心掛けておりますが、2~3営業日ほどかかる場合がございます。
住宅購入、保険見直し、老後の不安、家計の見直しなど、
さまざまなお悩みについてご相談いただけます。
受付時間/午前9時〜午後6時(土・日・祝定休)
※ご返信はなるべく早い返信を心掛けておりますが、2~3営業日ほどかかる場合がございます。

「資産の取り崩しはどういう順番ですべき?」
「資産を守りながら、長持ちさせる秘訣とは?」
検索でも、こんな疑問をよく見かけます。老後資産を取り崩すとき、退職金・企業型DC・iDeCo・新NISA・個人年金保険のどれから、どの順番で使えばよいのか。NISA出口戦略も含めて、迷ってはいませんか?
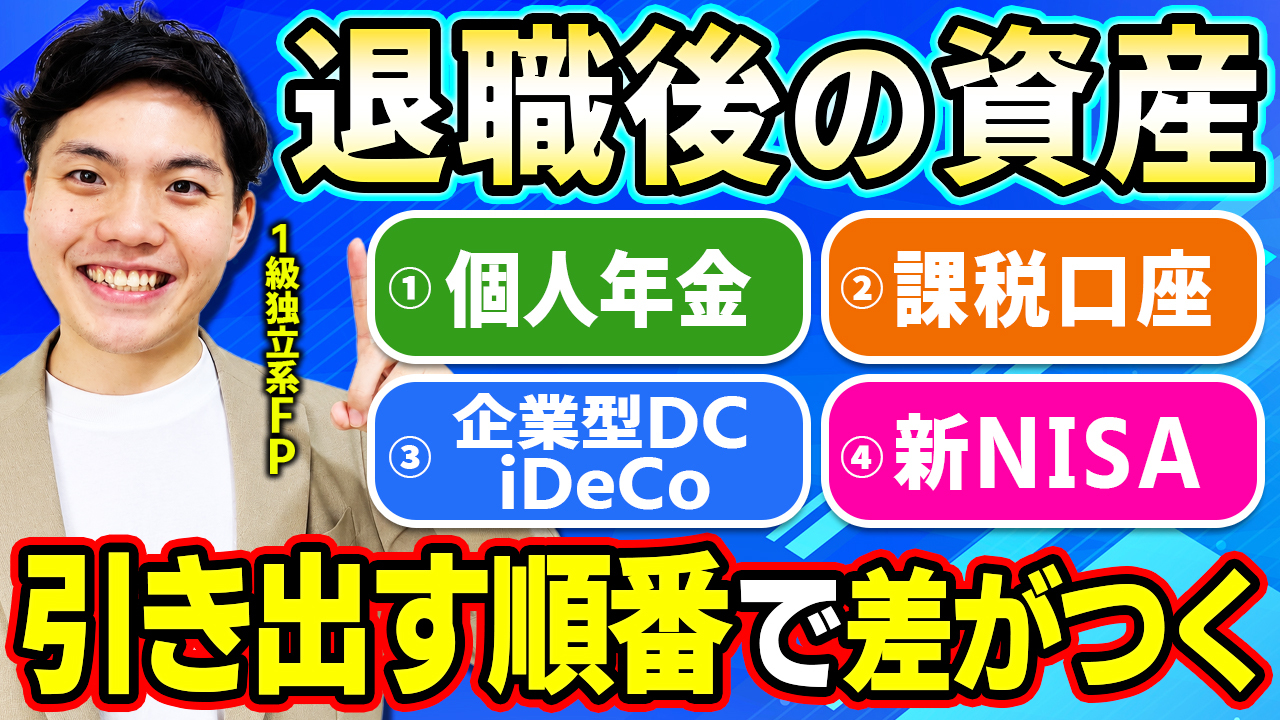
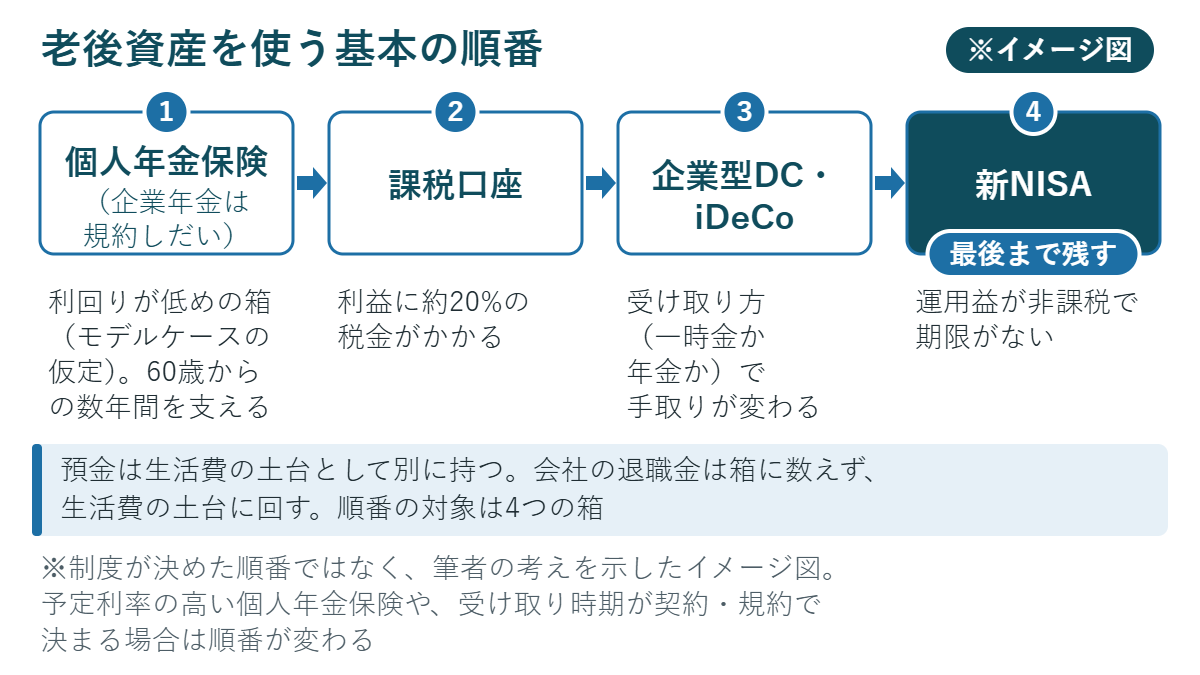
先に結論をお伝えします。老後資産の取り崩しは、運用益が非課税で期限のない新NISAを最後まで残し、その手前の箱から先に使うのが、ボクの考える基本の順番です。具体的には、個人年金保険、課税口座、企業型DCとiDeCo、新NISAの順に使います。ただし、持っている箱や契約・会社の規約によって、順番は変わります。
あるモデルケース(個人年金保険500万円・企業型DC1,000万円・新NISA500万円)で、新NISAを先に使う順番と、個人年金保険を先に使って新NISAを最後まで残す順番を比べると、90歳時点の残高に約640万円の差が出る試算になりました。課税口座・会社の退職金・税金・社会保険料は入れておらず、4つの箱すべての比較ではありません。
これは特定の個人の事例ではなく、前提を置いた1つのモデルケースです。取り崩す額や運用の前提を変えると、差も変わります。60歳前後から70代前半の方に向けて書きました。持っていない箱は飛ばして読んでください。
この記事で分かることは、次の5つです。
※本記事は2026年9月時点の公表情報に基づいています。税制・制度は今後変更される可能性があります。記事内の金額はモデルケースにもとづく試算で、状況によって変わります。特定の金融商品の推奨を目的とするものではなく、投資は元本保証ではないため、最終的なご判断はご自身の責任でお願いいたします。
老後資金の取り崩し順番は、「新NISAを最後まで残し、ほかの箱を先に使う」と考えると整理しやすくなります。新NISAは運用益が非課税で、持てる期間にも期限がありません。
出口戦略とは、積み上げた資産を、いつ、どの順番で使うかを決めておくことです。
老後資産は、預金・個人年金保険(企業年金)・課税口座・企業型DCとiDeCo・新NISAの「5つの箱」に分けて考えます。預金は生活費の土台として別に持つので、順番の対象は残りの4つです。会社の退職金は箱に数えず、受け取ったあとは預金と同じく、60歳から65歳の生活費を支える土台に回します。
ボクが考える基本の順番は、次の4つです。制度が決めた順番ではなくボクの見解で、予定利率の高い個人年金保険をお持ちの方や、受け取りの時期が契約や規約で決まっている方は変わります。
変わります。モデルケースの試算では、使う順番だけで90歳時点の残高に約640万円の差が出ました。差を生んだのは、年2%の個人年金保険を先に使い、年4%の箱を長く運用に回したことです。
試算は、60歳で退職して働かない前提のモデルケースです。課税口座と会社の退職金は入れていません。
| 箱 | 金額 | 前提 |
|---|---|---|
| 個人年金保険 | 500万円 | 運用利回りは年2%。60〜69歳の10年間で取り崩し、毎年約55.7万円 |
| 企業型DC | 1,000万円 | 45歳で加入し、60歳まで15年間。運用は年4% |
| 新NISA | 500万円 | 運用は年4% |
| 合計 | 2,000万円 | 公的年金は65歳から額面で月15万円 |
取り崩す額は毎回同じで、違うのは箱を使う順番だけ。運用は年4%(個人年金保険は年2%)です。取り崩す額が少なければ、差も小さくなります。
| 順番 | 使い方 | 90歳時点の残高 |
|---|---|---|
| ① 新NISAを先に使う | 増えている新NISAから取り崩す | 634万円 |
| ② 全部の箱から、偏りなく少しずつ使う | 口座ごとに、順番を決めずに少しずつ使う | 956万円 |
| ③ 個人年金保険を先に使い、新NISAを最後まで残す | 基本の順番の考え方 | 1,274万円 |
| ①と③の差 | ①と③の90歳時点の残高の差 | 約640万円 |
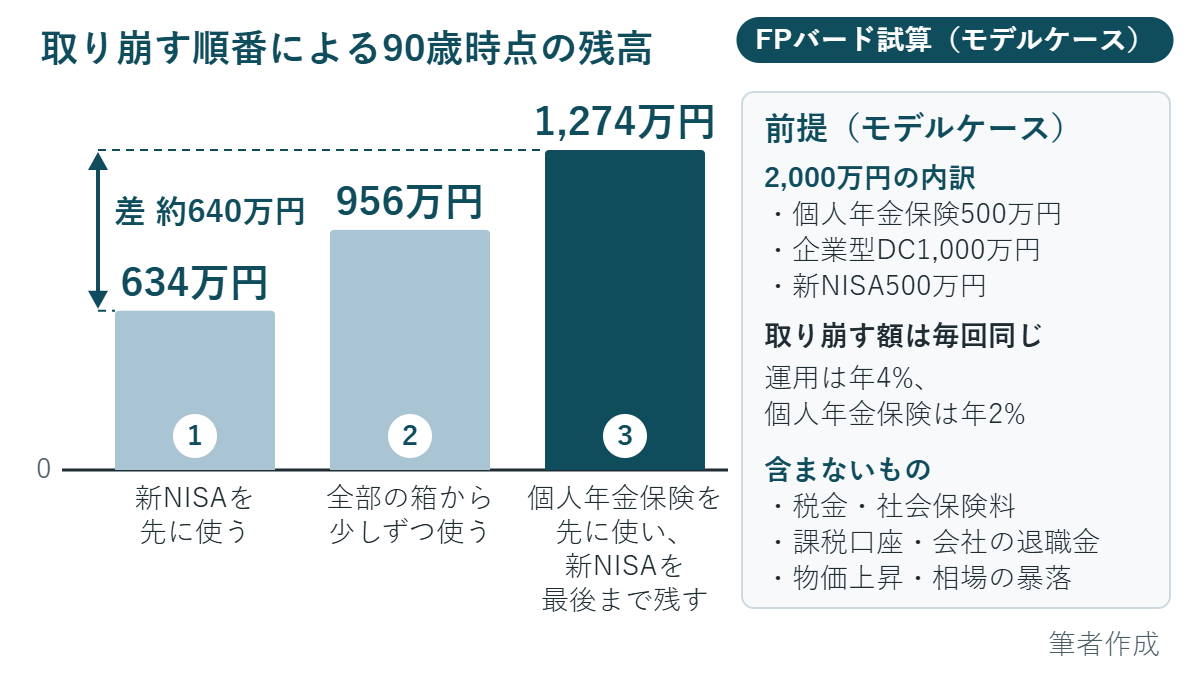
634万円、956万円、1,274万円は、動画で示した試算値で、取り崩す金額や開始年齢を変えると差も変わります。640万円は、順番だけでここまで動きうるという目安です。
年2%の個人年金保険を先に使うと、年4%の箱を長く運用に回せます。この試算は税金を入れず、企業型DCも新NISAと同じ年4%(仮の数字で、将来を約束するものではありません)としたので、差を生んだのは「利回りの低い箱を先に使った」ことで、新NISAの非課税や期限のなさは640万円に含まれません。ただし物価の上昇(インフレ)や相場の暴落は入っていないため、別の備えも考える必要があります。
個人年金保険は、このモデルでは利回りが低めの箱なので、ボクは最初に使う側に置きます。理由は、モデルケースでは次の3つです。
ここでの「利回りが低い」は、モデルケースで置いた年2%の話です。予定利率(約束された利率)が高い契約ほど、一括の受取額は年金の受取額より少なくなる、と生命保険文化センターは説明しており、順番が変わることがあります。保険会社に、年金と一括それぞれの金額を試算してもらってから決めてください。
生命保険会社の個人年金保険は、公的年金等控除の対象外です。年金で受け取ると、払い込んだ保険料のうち対応する部分を引いた額が雑所得に、一時金で受け取ると一時所得になります(保険料を払った方と受け取る方が同じ場合)。年金か一括かは契約で決まり、変更の可否や税金は保険会社や約款ごとに違います。
課税口座とは、特定口座や一般口座のことです。新NISAより前に使う理由は2つあります。
1つ目は、利益に約20%(正確には20.315%)の税金がかかることです。100万円の利益なら、約20万3,000円が税金になります。
2つ目は、75歳以降の医療保険です。2026年6月5日に公布された法律(令和8年法律第31号)で、後期高齢者医療制度の保険料や窓口負担割合の判定に、上場株式の配当などの金融所得を、確定申告の有無にかかわらず反映することになりました。施行日は「公布から5年以内に政令で定める日」で、2026年9月時点で未定です。厚生労働省の想定は公布後4〜5年程度で、後ろ倒しもありえます。非課税のNISA口座は対象外とされています。
ボクは、この2つから、課税口座を新NISAより前に使うのを基本と考えています。ただし、含み益と含み損の大きさで有利不利が変わり、含み損があるときは売却しても課税されません。個別の税額は、税務署や税理士に確認してください。
企業型DCやiDeCoは、一時金か年金かで税金と社会保険料の扱いが変わります。どちらが正解ということはなく、会社の退職金が別にあるか、公的年金をいつ頃から受け取る予定か、65歳までの生活費をほかの箱で支えられるかの3つを見て決めます。
| 項目 | 一時金 | 年金 |
|---|---|---|
| 税金の区分 | 退職所得(規約に一時金の定めがある場合) | 公的年金等の雑所得(給与とは別の所得の種類) |
| 使える控除 | 退職所得控除 | 公的年金等控除(公的年金や企業年金と合計で1つ) |
退職所得控除は、受取額から先に差し引ける、税金のかからない部分です。大きさは、勤続年数(DCでは掛金を払い込んだ年数)が20年以下なら「40万円×年数」、20年を超えると「800万円+70万円×(年数−20年)」です。
モデルケースの15年なら控除は600万円で、受取額から控除を引いた残りの1/2が課税対象です。数えるのは掛金を払い込んだ期間で、60歳以降に運用だけを続けた期間は入りません。前の会社のDCから移した資産がある方などは、運営管理機関に確認してください。
会社の退職金が別にある方は要注意です。同じ年に受け取ると収入は合算され、DC分が別枠になるわけではありません。年をずらすと有利になる例もあれば、そうでない例もあります。詳しくは退職金と企業型DCの同時受取の記事をご覧ください。
年金で受け取る有期年金の期間は、法令上「5年以上20年以下」で、会社の規約や運営管理機関の取扱いでさらに絞られます。機関によっては終身で受け取れる場合もあります。
国民健康保険料や介護保険料への反映は、一時金と年金で違います。福岡市の国保料の算定に退職所得は含まれませんが、65歳以上の介護保険料の段階を決める合計所得金額には、法律上、退職所得金額が含まれます。自治体の窓口で確認してください。
iDeCoは、原則60歳から受け取れます。加入期間(通算加入者等期間)が10年に満たない場合は、受け取れる年齢が最長65歳まで後ろにずれます(企業型DCも同様)。受け取りは75歳までに請求する必要があり、期限のない新NISAとは、ここが違います。
企業型DC1,000万円と公的年金の受け取り方を変えて、60歳から90歳になるまでの30年間の手取り(税金と社会保険料を引いたあとの合計)を比べました。
| ケース | 受け取り方 | 手取りの合計 |
|---|---|---|
| A | 60歳で全額を一時金にする。公的年金は65歳から | 5,470万円 |
| B | 60歳以降も運用を続け、65〜69歳は年金形式(つなぎ年金)で受け取る。公的年金は70歳から(42%増) | 5,938万円 |
| 差(B−A) | Bのほうが、税金・社会保険料を約462万円多く払う | 約468万円 |
この468万円は、DCの受け取り方だけの差ではありません。Bには、DCを65歳まで運用し続けた分(約1,000万円から約1,217万円へ)と、公的年金の繰下げの効果が入り、どれがどれだけ効いたかは分けていません。90歳まで生きる前提で、早く亡くなる場合は逆になることもあります。なお、640万円は税金や社会保険料を入れない差、468万円は引いたあとの手取りの差で、別の数字です。
決めたあとで受け取り方を変更できるかは、会社や運営管理機関で違います。退職後の手続きは企業型DCの退職後の選択肢と受取り方の記事を、iDeCoの基本は参考資料の公式サイトをご覧ください。
新NISAは最後まで残す箱ですが、「一生売らない」という意味ではありません。必要な分を分けて売りながら、残りに運用を続けてもらうのが、新NISA出口戦略の基本です。
新NISAは、非課税で持てる期間に期限がなく、制度も恒久化されています。年間の投資枠は最大360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯の非課税保有限度額(いわゆる生涯投資枠)は1,800万円で、成長投資枠はそのうち1,200万円までです。運用益が非課税なので、運用がうまくいった場合は、長く回すほど複利の効果が働きます。ただし、運用成果は将来を約束するものではなく、元本を割り込むこともあります。
NISA口座の商品を売ると、売った商品の買った金額(簿価)の分だけ、翌年以降に生涯の非課税枠が復活して、再び使えます。復活するのは生涯の枠で、その年の年間投資枠が増えるわけではありません。ですから、積立で分けて買ったように、引き出すときも分けて売る使い方ができます。
売った年のうちに枠が戻る「当年復活」は、2026年9月時点の制度にありません。金融庁が令和9年度の税制改正要望に挙げていますが、決まっていません。
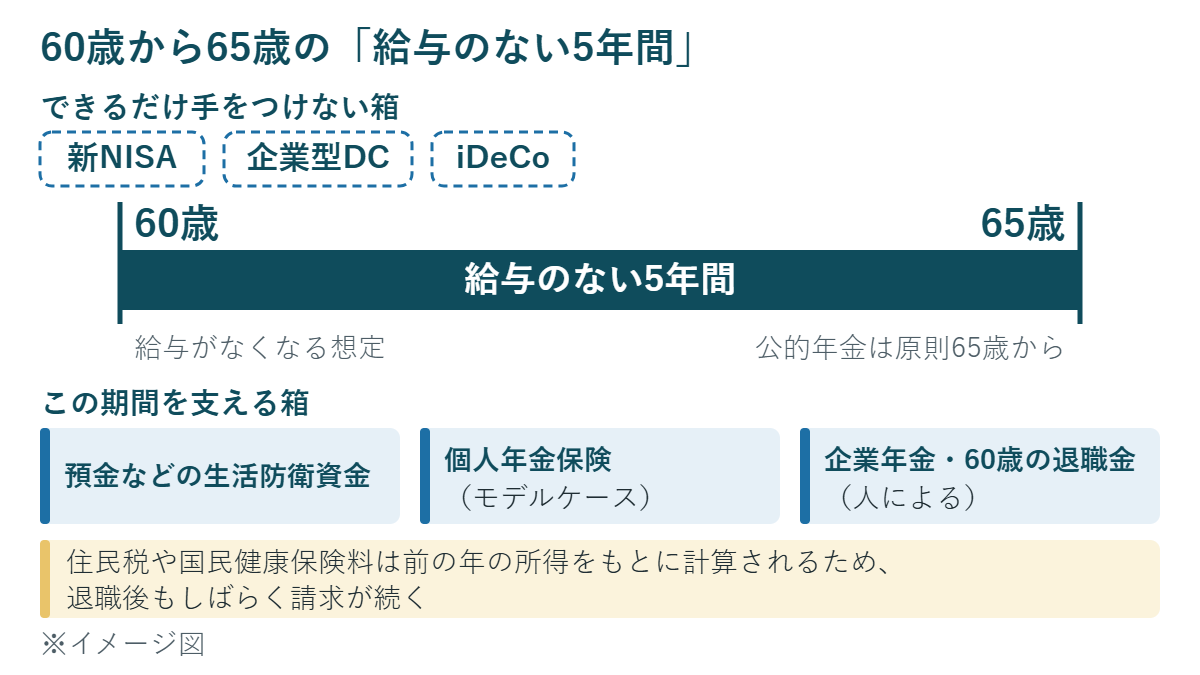
60歳で会社を辞めてから、公的年金が始まる原則65歳までの「空白期間」は、給与がなくなる一方、年金はまだ始まりません。この5年間の不足分を、預金などの生活防衛資金や個人年金保険で支え、新NISAや企業型DC・iDeCoにはできるだけ手をつけない設計が、その後の資産寿命に響きやすくなります。
住民税や国民健康保険料は前の年の所得をもとに計算されるため、退職後しばらくは、現役時代の所得に応じた請求が続きます。退職後の健康保険の記事もご覧ください。
この期間に新NISAを大きく取り崩すと、いちばん長く育てるのに有利な枠の資産効率が下がりやすくなります。5年分の不足額は、毎月の生活費(住民税や国民健康保険料も入れて)から、その間に入る収入(再雇用の給与、個人年金保険など)を引き、60か月分で見積もれます。
この不足額を、預金や退職金などの生活防衛資金で確保できれば、新NISAや企業型DC・iDeCoには手をつけず、ゆっくり育てられる可能性があります。モデルケースでは個人年金保険が、人によっては企業年金や60歳の退職金が、その役割を担います。
預金の置き場所は、個人向け国債と定期預金の比較で解説しています(金利は記事の掲載時点のものです)。モデルケースは、60歳以降まったく働かないあえて厳しい想定で、実際には再雇用やアルバイトで収入を得る方も多いと思います。
定額取り崩しは「毎月10万円」のように決めた金額を、定率取り崩しは「その時点の残高の一定割合」を取り崩す方法です。定額は家計を組みやすく、定率は資産が尽きにくいという違いがあり、どちらにも弱点があります。
定額は、受け取る額が毎回同じなので、家計の見通しを立てやすい方法です。一方、相場が下がっている月も同じ金額を売るため、安いときほど多くの口数を手放します。晴れの日も雨の日も、井戸から同じ量の水を汲み続けるようなもので、水位が下がれば早く枯れやすくなります。
定率は、残高が1,000万円の年に4%なら40万円、900万円に減った年は36万円と、残高に合わせて受け取る額が変わります。水位に合わせて汲む量を変えるやり方で、井戸の水は尽きにくくなります。その代わり、相場が悪い年は受け取れる額が減ります。
ネット証券の「定期売却」は、割合を利用者が決めます。毎月4%と設定すると1年で約39%を売ることになり、年4%にはなりません(楽天証券の2026年9月時点)。
取り崩しの初期に運用成績が想定を下回ると、あとで相場が戻っても、元本が予想外に減ることがあります。投資信託協会に掲載された資料は、これを「収益率配列のリスク」(順序リスクとも呼ばれます)と説明しています。備えの1つに、退職後の前半は預金などから使い、運用中の資産には手をつけない方法があります。この記事の試算には暴落が入っていないため、余裕をもって考えてください。
4%ルールは、米国の過去の市場データを使った研究から広まった目安です。一般には「最初の年に資産の4%を引き出し、翌年以降はその金額を物価に合わせて調整する」方法とされ、「毎年その時点の残高の4%」という定率とは別の型です。将来を保証するものではなく、日本の税金や社会保険料も前提に入っていません。
自分の金額で老後資金の取り崩しシミュレーションを試したい方には、公式LINEで「【6つの係数】カンタン資産運用・取り崩しシミュレーター」をはじめ、11の特典を無料でお渡ししています。
取り崩しの正解は、生き方で変わります。動画では、企業型DC1,000万円のうち500万円を新NISAに入れて年4%で運用し、65歳からの公的年金を月15万円(額面)とする共通ルールで比べました。あなたは、どのタイプに近いでしょうか。
この比較は、新NISAが毎年4%で増え続けるモデルで、相場の下落や物価の上昇は入っていません。総受取額は、生涯の手取りの合計に90歳時点の残高を足したもので、生活費の支出は引いていません。ハイブリッドと安心長生きは、60〜64歳にDCも公的年金も受け取らないため、その間の生活費は別に用意が必要です。
| 項目 | 青春満喫 | ハイブリッド | 安心長生き |
|---|---|---|---|
| 企業型DCの受け取り | 60歳で全額一時金 | 60歳は受け取らず運用し、65歳で一時金 | 60歳は受け取らず運用し、65〜69歳に年金形式 |
| 公的年金 | 60歳から繰上げ(月約11.4万円) | 65歳から(月15万円) | 70歳から繰下げ(月約21.3万円) |
| 新NISAの使い方 | 60歳から月5万円の定額 | 65歳から毎年残高の4%(定率) | 取り崩さず運用 |
| 新NISAの残高(90歳時点) | 85歳前後で使い切り | 約1,063万円 | 約3,046万円 |
| 生涯の税金・社会保険料 | 約510万円 | 約629万円 | 約1,090万円 |
| 総受取額(90歳まで) | 約6,356万円 | 約7,517万円 | 約8,699万円 |
| 総受取額(100歳まで・参考値) | 約7,573万円 | 約9,517万円 | 約1億2,307万円 |
税金は、住民税10%・他の所得なしなどの前提の目安で、実際は自治体や所得で変わります。税務署や税理士にご確認ください。動画は税金などを概算で説明した部分があり、この記事の数字は国税庁の速算表で計算し直したものです。
向いているのは、元気なうちに思い切り使いたい方です。企業型DCを60歳で全額一時金にすると、退職所得控除600万円を引いた400万円の1/2、200万円が課税対象で、速算表では税金は約30万円です。手元に約470万円を現金で残し、500万円を新NISAに入れます。
公的年金を60歳に繰り上げると、月15万円が約11万4,000円になります。繰り上げには、次の注意点があります。
新NISAは、約1,000万円(元の500万円と、DCを一時金で受け取ってから入れた500万円と仮定)から月5万円を取り崩します。運用益(年約40万円)より取り崩し(年60万円)が多いので、85歳前後で使い切る計算です。やりたいことを元気なうちに実現する、素敵な設計ですが、90歳まで生きる場合は生活費に不安が残ります。
向いているのは、楽しみつつ生活の安定も保ちたい方です。企業型DCは60歳で受け取らず、運用指図者(掛金は出さず、運用だけを続ける人)として65歳まで運用すると、1,000万円が約1,217万円になり、65歳で一時金にすると税金は約52万円です。
新NISAは65歳から毎年残高の4%を受け取ります。増える力も年4%なので減りにくく、10年で約98%、25年で約96%が残る試算ですが、横ばいではなく年0.16%ずつ減り、下落局面では大きく減ります。生活の土台は公的年金(天井の照明)、新NISAの定率は暮らしに明るさを足す間接照明、というイメージです。
向いているのは、長生きしたときの生活費に備えたい方です。企業型DCは60歳で受け取らず運用を続け、65歳時点の約1,217万円を65〜69歳の5年間に年金形式で受け取ります。1年目は約243万円で、65歳以上の公的年金等控除の最低保障は年110万円なので、133万円が雑所得です(他の所得がなく、合計所得1,000万円以下の場合)。「243万円が非課税」ではありません。
公的年金は70歳から42%増え、増額率は一生変わりません。額面では、受け取り始めて約12年(70歳なら82歳前後)で、65歳から受け取った場合の累計に追いつく計算です。繰り下げには、次の注意点があります。
新NISAには500万円を65歳と66歳の2年に分けて入れ、取り崩さずに運用します。税金と社会保険料は最も重いものの、総受取額は長生きするほど有利になる試算です。長生きに備えたい方は、検討する余地があるとボクは感じています。ただし、待機中は年金が入らず、企業型DCの年金形式の受け取りが生活費の中心になるため、無理がないかを先に確かめてください。
ボクの目安は、期限のある旧NISAを先に使う順番です(新NISAの勘違いを扱った記事も参照)。ただし制度が決めた順番ではなく、金融庁の資料に推奨の順番は見当たりません。旧NISAの非課税期間は一般NISAが5年、つみたてNISAが20年で、新NISAの1,800万円の枠とは別に管理され、期間が終わっても新NISAへは移せません。終わる前に売るか、終わったあとに課税口座へ払い出すかを選びます。
ボクの基本は、個人年金保険、課税口座、企業型DC・iDeCo、新NISAの順です。モデルケースでは、年2%の個人年金保険を先に使うと、90歳時点の残高が約640万円変わりました(税金は含まず)。ただし、予定利率の高い個人年金保険をお持ちの方や、受け取りの時期が契約や会社の規約で決まっている方は、この順番どおりにならないことがあります。
順番と方法を分けて考えます。順番は基本の順番を土台にし、方法は定額か定率かを選びます。60歳から65歳の不足額を先に見積もると、新NISAを崩さずに済む可能性が高まります。
ボクは、課税口座は新NISAより前に使うのを基本形と考えています。利益に約20%の税金がかかることに加えて、75歳以降の保険料や窓口負担に配当などを反映する法律が成立しているためです(施行日は2026年9月時点で未定)。ただし、含み益と含み損の大きさで有利不利は変わります。
口座の順番と、同じ口座の中でどの投資信託を売るかは、分けて考えます。口座は課税口座、新NISAの順が基本で、同じ口座の中では、必要な金額と、含み益と含み損の大きさを見て決めます。
老後資産の取り崩しは、順番・方法・時期の3つで決まります。取り崩し順番を決める前に、次の3つを確認してみてください。
まずは、持っている箱の名前・残高・受け取れる時期を、紙に書き出してみてください。どこから考えればよいかが見えてきます。
最後は、これからどんな暮らしをしたいかで決まります。老後の出口戦略に唯一の正解はなく、納得して選んだものが、あなたの正解です。自分の家計を確認したい方は、定年前に確認したい年金と家計のセルフチェック7問から試してみてください。
ボクは金融商品を売らない独立系FPですので、「この順番にしましょう」と決めつけることはありません。あなたの数字とこれからの暮らしを一緒に眺めながら、答え合わせをするお手伝いができればうれしいです。焦らなくて大丈夫。一緒に考えていきましょう。
☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆
本日もお読みいただき、ありがとうございました!
家計にまつわるご相談は、以下お問い合わせページよりお問い合わせください。
記事の執筆や監修業務も承っております。まずはお気軽にご相談ください。
※ 初回個別相談は無料です。 ※ zoomでのオンライン面談となります。
☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆☆